
摘要:美联储启动156亿美元国债再投资计划,引发市场对流动性变化的热议。尽管交易者关注其对加密资产的影响,但专家指出该操作并非量化宽松,真实传导效应仍需观察债券收益率、杠杆水平与资金流向等多重指标。
币圈界报道:
美联储再投资购债不等于宽松释放,加密市场应理性看待
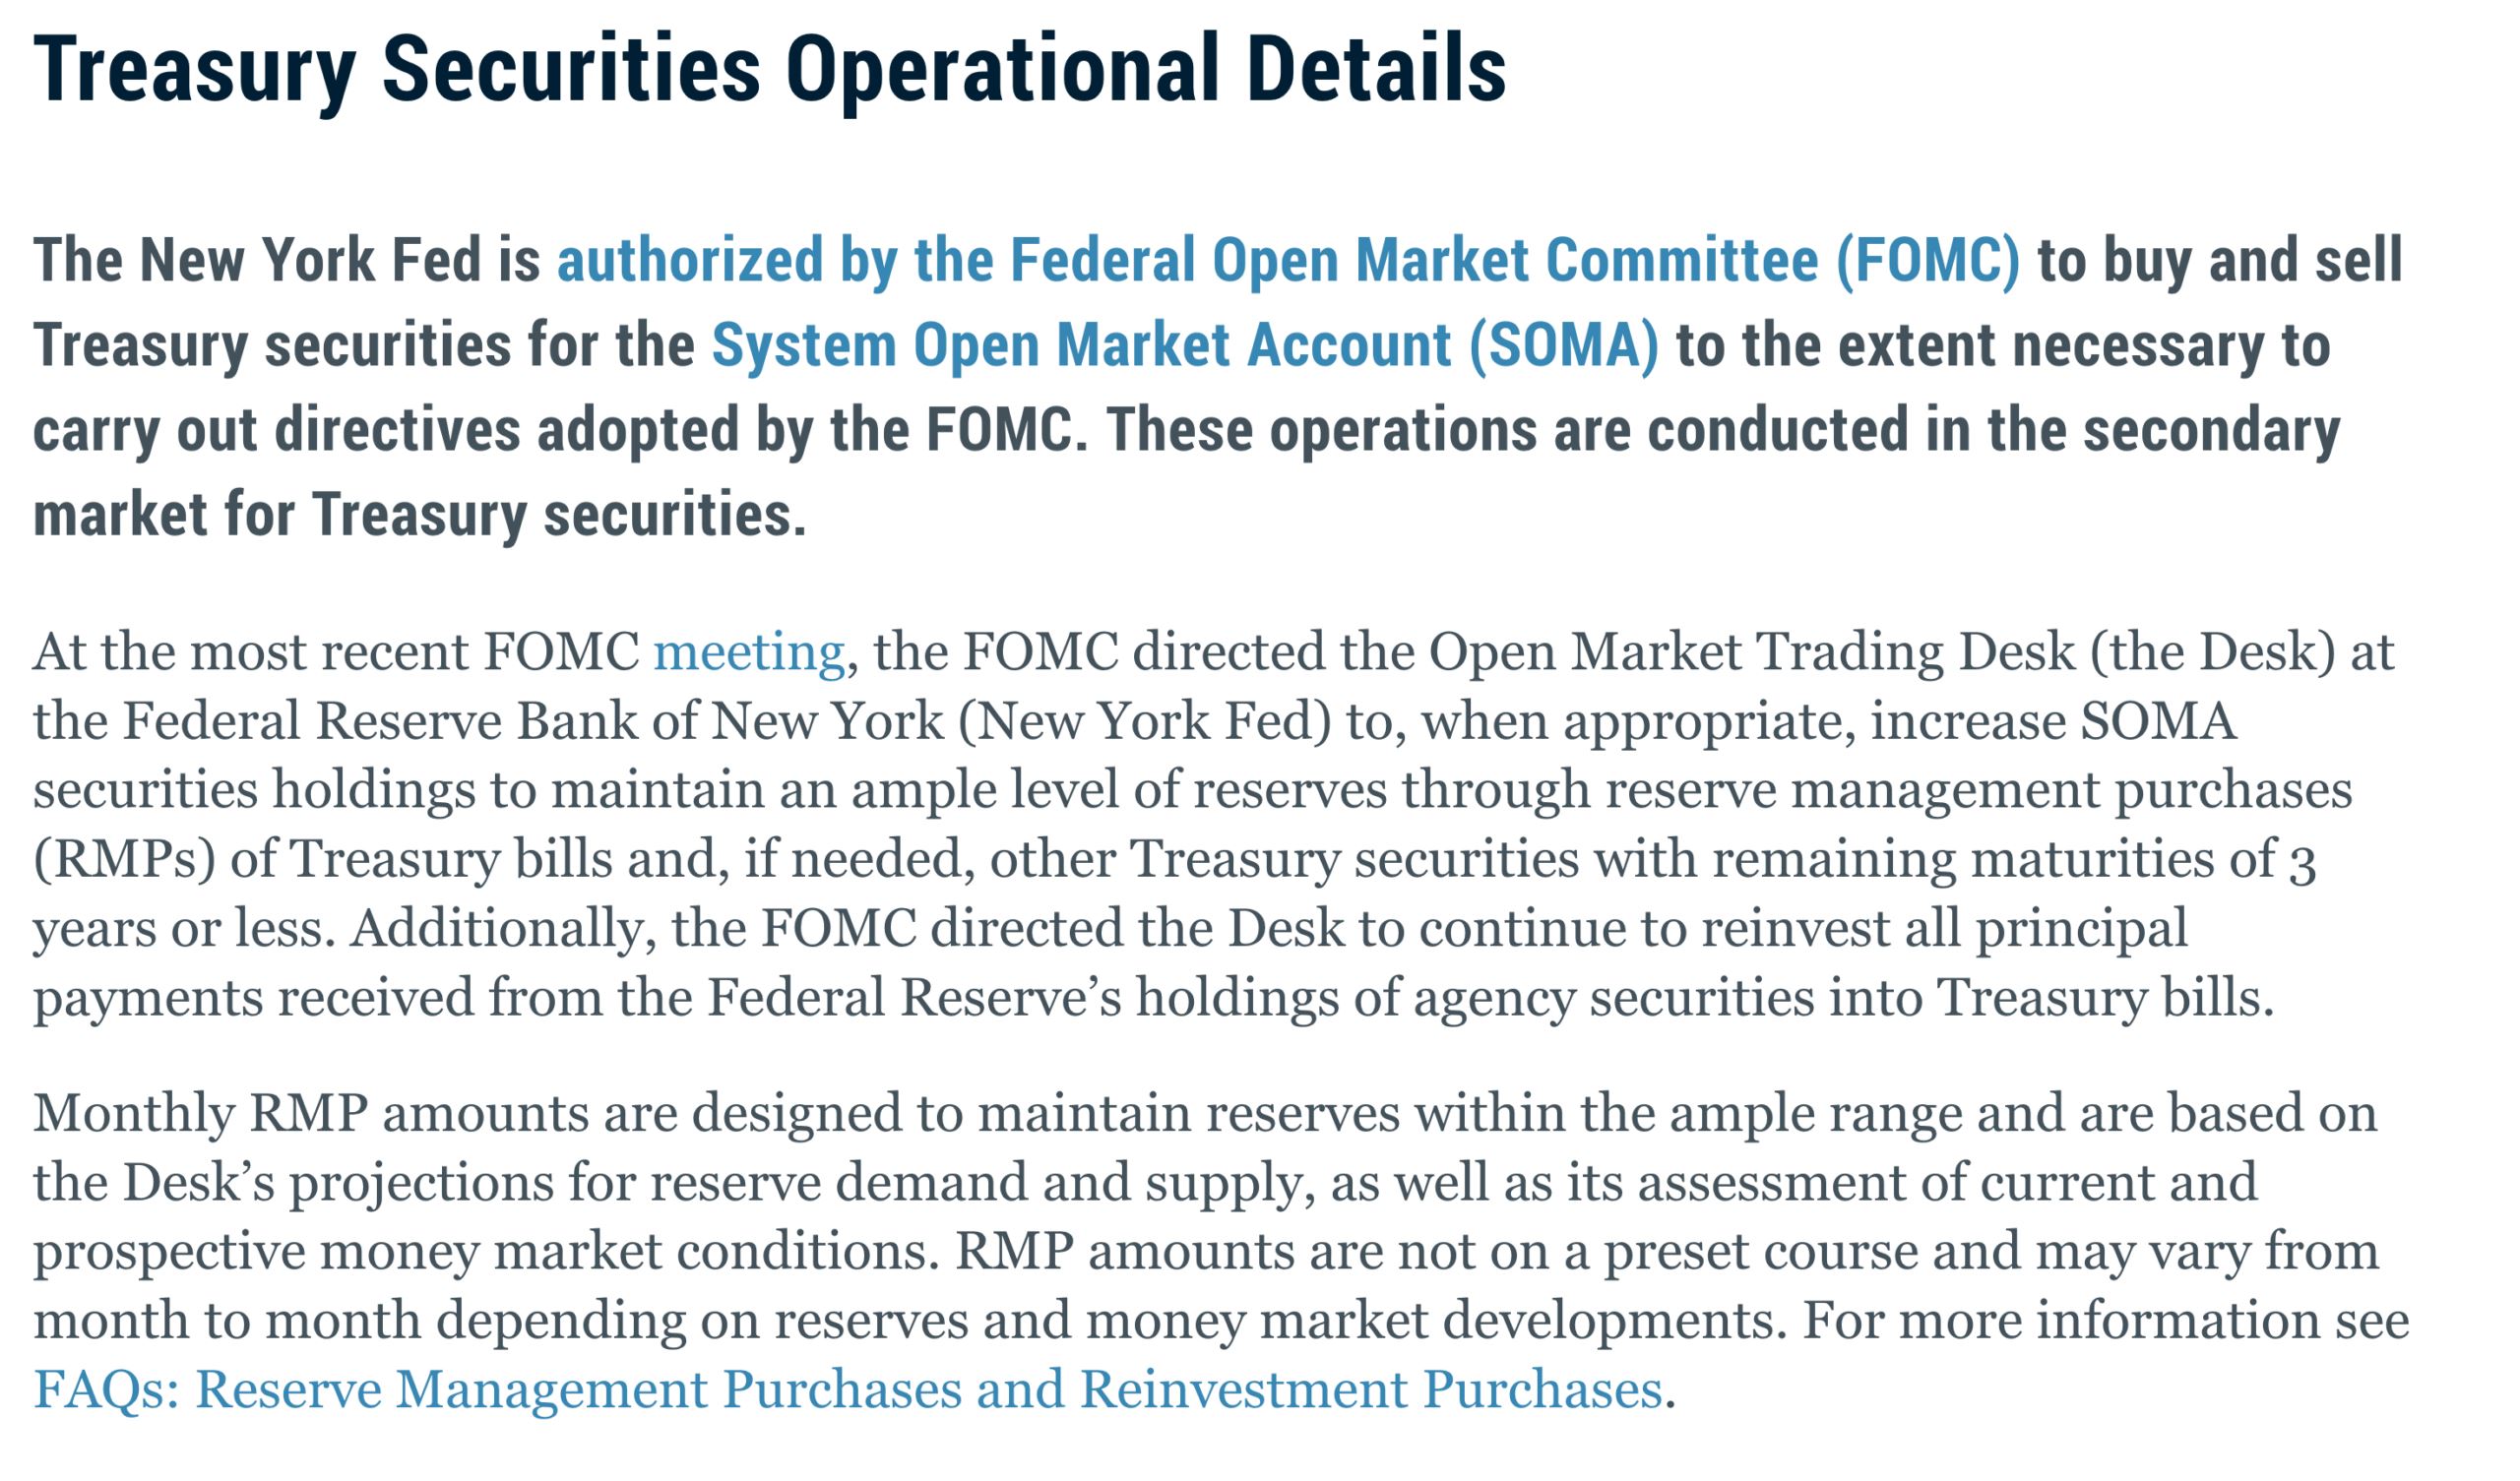
纽约联邦储备银行宣布在9月15日至10月14日期间开展约156亿美元的国债票据再投资,旨在维持准备金水平并替换到期债务。此举虽被部分投资者视为宽松信号,但美联储明确强调,该操作属于常规管理范畴,未扩大资产负债表规模。
再投资机制非扩表工具,区别于传统量化宽松
此次购债行为的核心在于债务到期后的自然替代,而非主动注入新增流动性。美联储通过此方式确保金融体系中准备金充足,避免短期利率剧烈波动,与历史上显著扩张资产负债表的量化宽松存在本质差异。
比特币对美元流动性的敏感度持续上升
当前加密市场对宏观金融条件的变化愈发敏感,尤其体现在美元流动性、国债收益率及杠杆率的联动上。当市场预期资金面宽松时,风险偏好提升,投机性资产获得支撑;反之则面临抛售压力。分析显示,当前虽有反弹迹象,但整体金融环境尚未出现系统性宽松特征。
市场情绪回暖,但结构性分化明显
据Flicker Finance数据,加密市场总市值达2.682万亿美元,24小时内上涨2.94%。比特币逼近78,160美元,涨幅2.53%,以太坊升至2,505美元,增长3.33%。高阶生态项目表现更佳:Uniswap、Arbitrum与NEAR分别上涨31.50%、27.68%与26.22%,显著跑赢主流币种。
Flicker模型对比特币的综合评估呈现混合信号:持有信心指数达78%,趋势判断为买入,但动能评级仅为持有,暗示市场乐观情绪尚待进一步验证。
流动性传导路径仍待验证,不可轻信单一事件
Martini Guy等市场观察者已将注意力重新聚焦于流动性动态,称“流动性重回雷达”。然而,156亿美元的再投资规模相对美国金融市场体量较小,实际影响取决于准备金状况、美元汇率走势以及投资者仓位分布。
美联储同时上调联邦基金利率25个基点至3.75%-4%,表明货币政策仍在收紧轨道上。因此,单次购债不能作为宽松周期开启的依据,交易员需警惕误读信号。
关键观测指标:收益率、杠杆与稳定币流向
未来走势的关键在于国债收益率是否下行、准备金是否稳定以及风险偏好是否持续增强。若三者同步改善,将强化加密市场的反弹基础。
此外,稳定币资金流向和衍生品市场中的资金费率也至关重要。当前部分资产显示正向资金费率,反映多头杠杆正在增加。一旦杠杆过快积累,可能引发强制平仓风险,使反弹行情脆弱化。
综上所述,本次购债行动虽重燃市场对流动性的讨论,但缺乏支持新一轮宽松的实质证据。比特币的下一阶段方向,仍将取决于美联储操作、债券收益率曲线演变及市场整体仓位结构的协同变化。
声明:本站所有文章内容,均为采集网络资源,不代表本站观点及立场,不构成任何投资建议!如若内容侵犯了原著者的合法权益,可联系本站删除。