
摘要:迈克尔·塞勒提出2035年前将出现比特币“淘金热”,其主导的Strategy公司通过发行优先股构建稳定收益体系。本文深入解析其融资逻辑、支付机制与市场挑战,揭示比特币资产如何转化为可持续现金流。
币圈界报道:
2035年比特币金融跃迁:塞勒的收益型资产蓝图
迈克尔·塞勒在币安访谈中指出,2035年前将迎来一场以比特币为核心的金融变革浪潮。他坚信,随着区块奖励持续减半,新供给增速放缓将催生结构性需求增长。为此,其领导的Strategy公司已推出面向收益型投资者的优先股产品,形成实际验证案例,展现比特币资产负债表向定期支付转化的可行性路径。
供应趋缓驱动需求重构,金融工具填补空白
塞勒预测,到2035年,比特币总量近99%将被挖出。每21万个区块进行一次减半,约每四年发生一次,导致新增货币流入速度逐步下降。尽管矿工激励减少,但存量流通仍由持有者行为主导。价格上行依赖于强劲的需求,以吸收现有供应。由此,围绕比特币的金融产品体系将成为关键支撑力量。
2035节点的战略意义与市场预期
该时间点并非技术终点,而是供需关系再平衡的临界点。届时,比特币发行量接近极限,但交易活跃度仍将维持。若金融市场能有效吸纳流动性,便可能形成“低增发+高需求”的正向循环。塞勒认为,这正是“淘金热”本质——不是抢夺新币,而是争夺对既有资产的控制权与收益权。
聚焦收益偏好者:构建非波动性投资入口
为吸引寻求稳定回报的投资者,塞勒拓展了包括ETF、抵押贷款、财库基金及以比特币为担保的信贷工具在内的多元产品矩阵。其中,优先股如STRC提供固定分配机制,使投资者可在不承担价格剧烈波动风险的前提下参与比特币生态。其核心目标是建立一种可预测的现金回报通道。
STRC权益本质:非担保、无到期的收益承诺
塞勒以航空类比说明:比特币如同战斗机,而STRC则类似客机——强调安全与稳定运行。然而,持券人并不拥有特定比特币或担保债权。优先股权基于公司剩余资产主张,且未以比特币作为抵押。其价值取决于企业分红决策与整体财务健康状况。此外,该证券无固定赎回日,退出主要依赖二级市场价格交易。
现金流来源:销售变现与资本配置双重支撑
Strategy通过发行证券募集资本,并自主决定资金用途,涵盖比特币增持、现金储备、债务偿还及股票回购。尽管比特币升值提升资产估值,但无法直接产生现金流。真正实现分红需依赖资产出售所得。例如,若按12%年率发行10亿美元优先股,每年需准备1.2亿美元现金用于支付。
12%股息背后的现实约束与动态调整
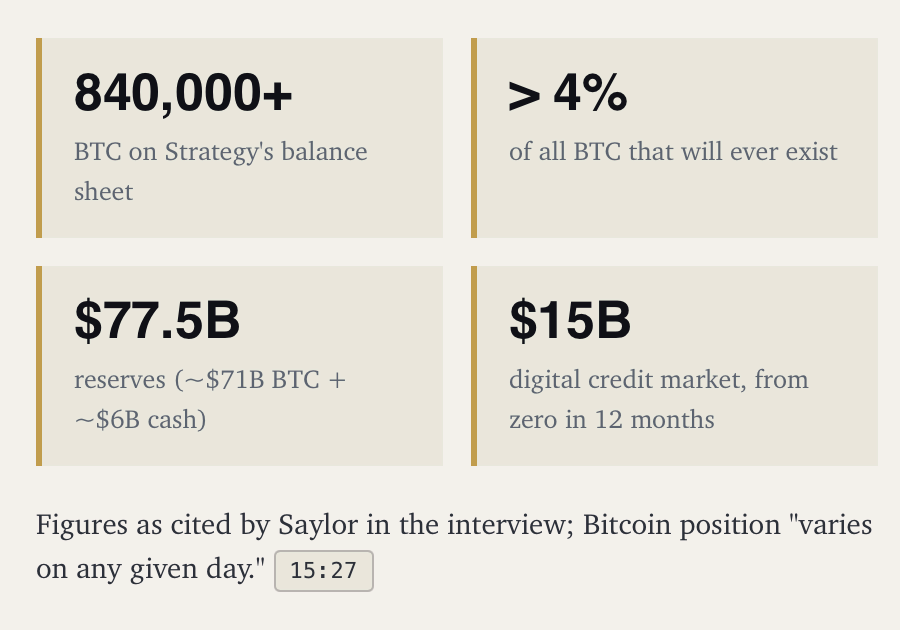
截至9月28日,公司设立50.2亿美元美元储备及10亿美元现金,用于支持股息与利息支出。9月21日至27日间,已动用2210万美元储备支付优先股分红。同时,普通股募集资金被用于购买比特币并回购STRC,实现资源再配置。未来股息率每月评估一次,且不保证支付,实际收益率随购买价格变动而异。
支付机制革新:拟议每日分红提升资金响应效率
Strategy提议将股息支付频率从双月调整为每日累计、次工作日发放。此举旨在增强资金流动性的可预见性,改善投资者体验。虽不提高年度名义利率,但显著提升分配及时性,有助于吸引注重现金流管理的机构与个人投资者。
稳定代币愿景:构建无需直接持仓的美元关联产品
塞勒设想推出一种钱包内持有的稳定代币,挂钩美元并提供约6%-7%的年化收益。该产品服务于不愿暴露于比特币价格波动的用户群体,适用于日常消费或储蓄场景。其成功依赖于强大的提款能力与透明的损失吸收机制。
市场低迷期的生存考验:流动性与信心的双重检验
若比特币价格下行,叠加投资者避险情绪上升,公司可能遭遇资产缩水与融资受阻的双重压力。此时,现金储备的覆盖周期成为关键指标。能否在低谷期维持支付而不耗尽缓冲,远比单纯扩大持仓更具说服力。最终,该模式的可持续性将由长期支付能力、融资成本可控性与市场需求稳定性共同决定。
声明:本站所有文章内容,均为采集网络资源,不代表本站观点及立场,不构成任何投资建议!如若内容侵犯了原著者的合法权益,可联系本站删除。