
摘要:2025年10月10日,因特朗普拟对中国加征100%关税,加密市场遭遇史上最大规模清算之一,超190亿美元头寸被强制平仓。一年后,市场虽已恢复,但高杠杆结构与脆弱流动性依然构成潜在威胁。交易者需警惕多指标共振下的系统性风险。
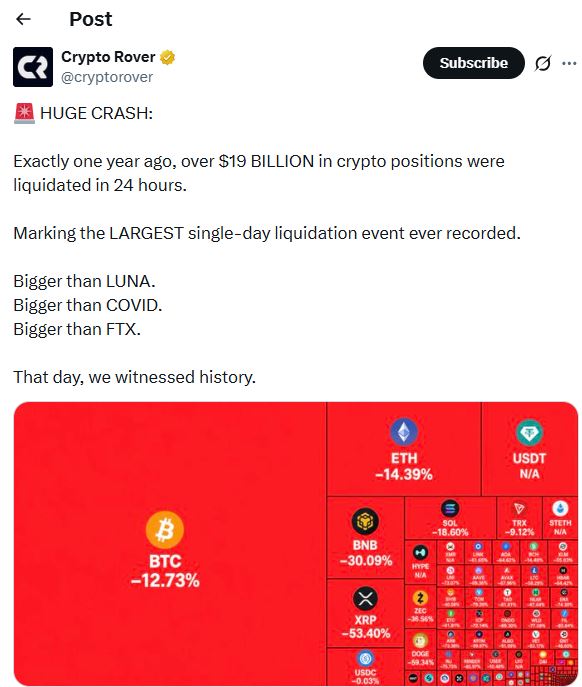
币圈界报道:
190亿美元清算事件周年回顾:外部冲击如何引爆杠杆泡沫
2025年10月10日,唐纳德·特朗普宣布对华进口商品追加100%关税,这一政策动议迅速引发全球金融市场震荡。尽管该措施尚未立即生效,但其释放的贸易紧张信号成为压垮加密衍生品市场的关键催化剂。此前,市场未平仓合约已攀升至2359亿美元的历史高位,叠加高度杠杆化结构,使价格微小波动即触发连锁清算。
关税公告点燃市场恐慌,价格跌破清算阈值
美国拟议的关税政策在公布后数小时内即引发大规模抛售。由于加密资产衍生品普遍采用高倍杠杆,且多数头寸集中在多头方向,价格一旦跌破关键支撑位,自动平仓机制随即启动。交易所系统在极短时间内执行了大量强制卖出,进一步加剧下行压力,形成典型的去杠杆反馈循环。
未平仓合约达历史峰值,市场积聚系统性风险
CoinGlass数据显示,2025年10月7日,加密货币整体未平仓合约突破2359亿美元,创下历史新高。这一水平反映了市场中广泛存在的投机性布局,尤其集中在比特币、山寨币及永续合约领域。高杠杆结构使得任何回调都可能演变为全面崩盘,最终导致超过700亿美元的未平仓合约被清除,约占当时总敞口的三分之一。
比特币日内暴跌逾14%,山寨币承受更大冲击
当日比特币开盘价约为121,705美元,随后急跌至104,582美元,日内跌幅接近14%。尽管收盘回升至113,214美元,但此次波动发生在市场刚经历强劲反弹之后,表明多头情绪极度拥挤。相较之下,流动性较弱的山寨币遭受更剧烈抛售,其价格对抵押品价值变化极为敏感,易出现跳空行情。
多头主导清算损失,约八成头寸被强制平仓
根据CoinGlass估算,当日累计有超过190亿美元的头寸被清算,其中85%至90%为多头仓位。这反映出市场参与者对价格上涨的过度押注。当趋势反转时,这些集中持仓成为主要的强制卖出来源。其他数据源亦指出多头清算额约达167亿美元,受影响账户数量超过160万个,涉及多个主流交易平台。
实际清算规模或达400亿美元,数据披露存在滞后
CoinGlass后续指出,部分交易所未能及时完整披露清算信息,导致报告数值偏低。结合做市商反馈与平台内部数据,实际名义清算总额可能介于300亿至400亿美元之间。尽管该范围属估算,但足以说明事件影响远超初步统计。即便以190亿美元为基准,该次清算仍是加密市场历史上最严重的单日去杠杆事件之一。
自动化去杠杆机制放大市场波动,策略失效风险上升
在极端行情下,交易所的自动去杠杆(ADL)机制被激活,用以保护平台偿付能力。然而,该机制会随机削减盈利头寸,导致原本设计为对冲组合的投资策略失效。一些本应保持中性的投资组合因此转为具有方向性暴露,加剧了市场动荡。流动性萎缩时,这种结构性缺陷尤为明显。
币安平台出现抵押品定价异常,引发局部信任危机
在市场整体崩盘过程中,币安报告称其部分模块遭遇技术问题,导致USDE、BNSOL和WBETH等资产出现非正常价格偏离。虽然这些脱锚现象发生于市场最低点之后,但暴露了参考定价机制的脆弱性。订单簿深度不足与缺乏异常波动保护,使平台在压力情境下难以维持稳定定价。
币安支付2.83亿美元赔偿,强化风控体系
为弥补客户损失,币安向持有受影响抵押品的期货、保证金及贷款用户发放总计约2.83亿美元的补偿金,并承担相关清算费用。此举旨在修复平台公信力。此后,币安优化了风险控制规则,包括引入更严格的参考价格算法与异常波动预警机制。然而,该赔偿仅覆盖平台特定问题造成的损失,不涵盖由宏观事件引发的普遍市场亏损。
另一次清算事件仍可能发生,但需多重条件共振
尽管10月10日已过周年,但类似级别的清算并非不可能重演。其发生依赖于高杠杆率、头寸高度集中以及市场流动性薄弱三者同时具备。单一负面消息不足以触发此类事件,除非市场已积累足够风险敞口。当前来看,周年纪念日本身并不构成预警信号,而应作为重新审视市场结构的契机。
比特币衍生品规模回落,但仍处高位运行
截至2026年10月10日,比特币期货未平仓合约约为517.5亿美元,价格位于82,600美元附近。过去24小时有5300万至5800万美元的头寸被清算,显示市场仍具活跃杠杆。但需注意,2025年峰值涵盖全品类加密衍生品,而当前数据仅限比特币期货,直接对比不具备意义。交易者应关注动态指标如资金费率与订单簿深度。
资金费率可揭示头寸拥挤程度,需多维监控
持续偏高的正向资金费率意味着多头需支付高昂成本以维持持仓,反映市场情绪过热。若配合未平仓合约增长与现货需求减弱,将显著提升清算风险。此外,清算热力图能揭示关键价格区间内集中分布的杠杆头寸,预示潜在加速走势。单一指标无法预测崩盘,但多因子同步异动则提示系统性风险正在累积。
市场深度决定抗压能力,薄流动性易引发跳空
在2025年事件中,订单簿无法消化快速涌入的强制卖出单,导致价格在多个清算层级间出现跳空。尤其是流动性较低的山寨币市场,清算订单占比过高,极易引发非线性下跌。交叉抵押机制也带来额外风险——即使基础头寸未大幅变动,抵押资产贬值也可能触发清算,放大系统脆弱性。
外部事件持续构成潜在扰动,市场结构决定反应强度
宏观经济变量如关税、地缘冲突、央行政策变动或监管突袭,均可能成为触发市场转向的导火索。2025年的案例证明,外部冲击无需源自加密领域,只需推动价格突破关键节点即可暴露已有杠杆。因此,市场结构状态比新闻本身更具决定性。轻仓市场对同一事件反应温和,而高杠杆环境则可能引发剧烈波动。
190亿美元清算仍为杠杆警示灯,风险重建需警惕
2025年10月的清算事件是杠杆如何放大外部冲击的典型范例。从12万美元以上跌至10.4万美元,超190亿美元头寸消失,暴露出自动化去杠杆、抵押品管理与平台流动性等多重短板。未来若再度出现高杠杆、密集头寸与低流动性的组合,类似规模的崩盘仍有可能。目前周年纪念日应被视为风险管理提醒,而非市场信号。交易者应持续追踪衍生品头寸、资金费率与系统稳定性,识别脆弱性重建的早期迹象。
声明:本站所有文章内容,均为采集网络资源,不代表本站观点及立场,不构成任何投资建议!如若内容侵犯了原著者的合法权益,可联系本站删除。