
摘要:10月16日到期的比特币看跌期权集中于76,000至80,000美元区间,名义价值达4.51亿美元。看跌/看涨比率升至1.43,反映市场对下行风险的显著对冲需求。当前波动率回落,但现货价格仍受制于84,000美元阻力,机构资金流出加剧压力。
币圈界报道:
10月16日比特币看跌期权到期:三大关键行权价汇聚近4.5亿美元对冲头寸
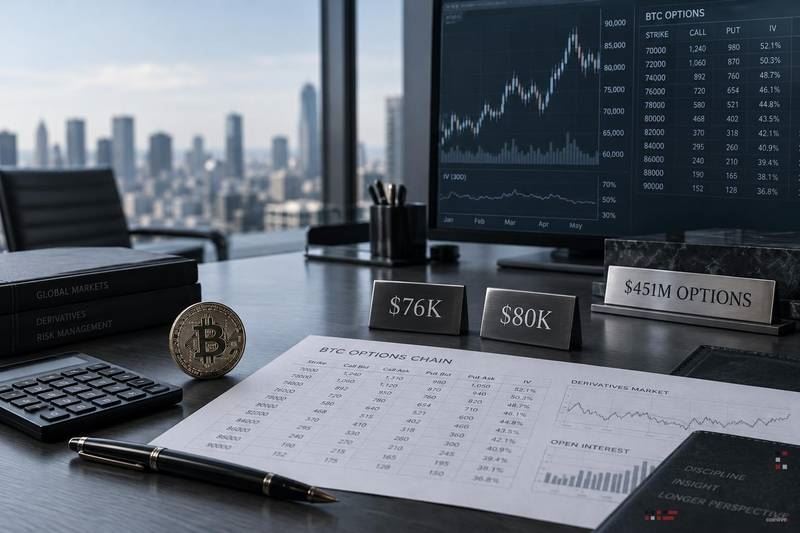
根据Deribit于10月12日发布的数据快照,将于10月16日到期的比特币看跌期权在76,000美元、78,000美元与80,000美元行权价附近形成集中持仓,累计名义价值约为4.51亿美元。当前比特币现货价格约为82,436美元,24小时内下跌1.4%。这三个行权价均低于现价,且距离较近,构成周五结算前市场关注的核心区域。
多空结构失衡:看跌持仓量超看涨近半数
本次到期未平仓期权总量为15,502枚BTC,其中看跌期权占9,128枚,看涨期权为6,373枚,看跌/看涨比率攀升至1.43。该比例表明市场参与者更倾向于通过看跌工具管理下行风险或表达看空预期,反映出当前价位下对潜在回调的防御性布局。
隐含波动率温和回落,情绪未现恐慌
7天期平值隐含波动率降至32.01%,相较一周前约34.5%有所下降,显示市场对短期剧烈震荡的定价趋于理性。与此同时,恐惧与贪婪指数维持在69(“贪婪”区间),表明整体情绪尚未转向悲观。尽管看跌期权集中度高,但波动率压缩暗示投资者并未普遍预期极端行情发生。
核心行权价分布与策略意图解析
看跌期权赋予持有者在到期日前以指定价格卖出比特币的权利。这些行权价处的高额名义价值,揭示了大量交易者已提前部署保护性仓位或建立方向性看跌头寸。需注意的是,集中并不等同于价格必然触达,而是体现对特定水平的风险管理与押注聚集。
80,000美元行权价:最接近现价的对冲锚点
80,000美元行权价承载着单个最高看跌名义价值,达1.88亿美元,是三者中离当前现货价最近的水平(约低3%)。由于其高度相关性,该点位成为交易商在到期前调整对冲策略的关键参考,可能引发局部价格反应。
78,000美元行权价:中期回调压力测试区
该行权价对应的看跌名义价值为1.62亿美元,位列第二。从当前价格计算,此位置相当于约5%的跌幅。若价格在周末走弱,该点位将触发更多对冲行为,成为观察市场脆弱性的关键节点。
76,000美元行权价:尾部风险对冲的重要防线
76,000美元行权价的看跌名义价值约为1.01亿美元,位于当前价格下方约8%,属于较深虚值区域。这一分布特征更倾向于反映投资者对极端下行事件的保险式对冲,而非短期价格趋势判断,凸显对黑天鹅事件的预防性布局。
为何10月16日成为市场焦点?
期权到期日往往促使资金向特定行权价集中,因头寸面临行使、展期或作废。当4,000美元区间内汇集超过4.5亿美元的看跌名义价值时,交易商可能在价格逼近这些水平时启动对冲调整,从而在现货与衍生品市场间形成动态反馈机制。此外,比特币现货ETF近期出现三个月来最大规模资金流出,叠加价格难以突破84,000美元阻力,使80,000美元以下区域持续承压。
进入周五须重点关注的变量
比特币现货价格是否触及或跌破80,000美元、78,000美元及76,000美元关键行权价;日内是否有显著波动推动价格穿越上述门槛;以及10月16日UTC时间8:00的Deribit结算时点,届时大量看跌头寸将到期,相关对冲压力或将迅速释放。
声明:本站所有文章内容,均为采集网络资源,不代表本站观点及立场,不构成任何投资建议!如若内容侵犯了原著者的合法权益,可联系本站删除。