
摘要:贝莱德提交新型比特币ETF申请,以封顶收益换取损失缓冲,吸引风险敏感型投资者。该设计通过期权机制平衡波动风险,但需权衡上行潜力与保护成本。
币圈界报道:
贝莱德推出带下行保护的比特币ETF:以收益上限换取风险缓冲
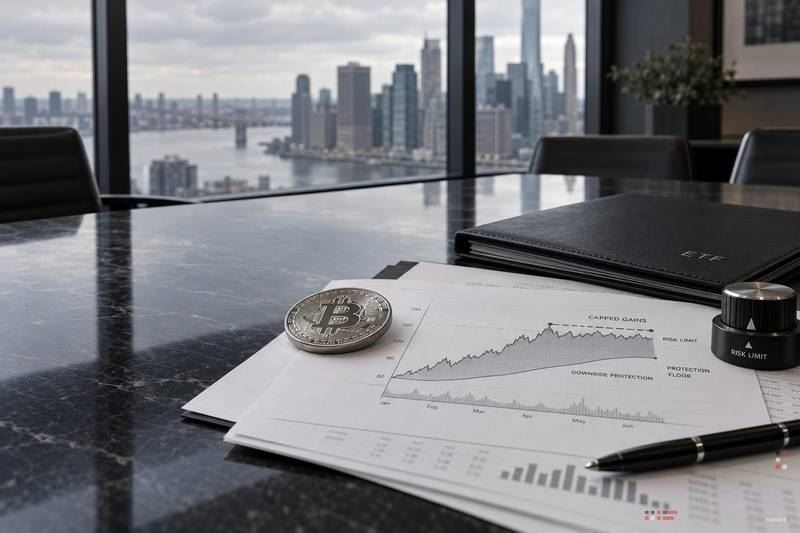
全球资产管理巨头贝莱德已向美国证券交易委员会正式递交一份独特的比特币交易所交易基金申请。该产品采用“封顶收益+缓冲亏损”结构,将投资者的潜在回报设定上限,以此换取对特定跌幅的保护。这种机制本质上是用部分上涨空间置换确定性的下行防线,为希望参与比特币市场却无法承受剧烈波动的机构及保守型投资者提供合规通道。
收益封顶与损失缓冲的动态平衡机制
此类“缓冲型”或“封顶收益型”比特币ETF借助衍生工具,在固定周期内对回报设定上限。当价格涨幅超过预定阈值时,超出部分将被用于构建一个可吸收损失的缓冲池。该缓冲池可在市场下跌至某一水平前提供保护,但一旦跌穿此深度,剩余损失将由投资者自行承担。具体参数如封顶比例、缓冲幅度、计算周期及管理费率均在招募说明书中有详细披露。
值得注意的是,贝莱德还同步推进另一款结合期权与固定收益策略的独立比特币基金,不直接持有现货,而是通过复合工具实现资产敞口。这两类结构虽路径不同,但目标一致:在符合严格风控要求的前提下,为传统机构投资者提供可配置的比特币风险暴露方式。
对寻求比特币敞口者的实际影响评估
核心权衡在于:完全持有现货能完整捕捉涨跌;而封顶结构则主动放弃部分上行空间,换取下跌阶段的明确防护。标准现货ETF的投资者从第一秒起即面临全部回撤,而该类产品仅在触发缓冲范围内的跌幅中获得支持。
因此,这款产品特别适合对最大回撤有硬性约束的机构客户,或首次尝试加密资产的稳健型投资者。然而必须强调,缓冲并非无风险屏障——若市场暴跌突破缓冲区间,损失仍会持续扩大。
投资者在决策前应重点关注四项关键信息:当前周期的收益上限、确切的缓冲百分比、中途申赎对保护效果的影响,以及相较普通比特币现货ETF的综合成本。此外,基于期权的结构可能带来不同的税务处理,需单独分析。
市场走势决定了这一设计的实际代价。在震荡或温和上升市中,封顶几乎不会生效,缓冲近乎免费;但在快速飙升行情下,投资者将明显错失超额收益。宏观事件引发双向剧烈波动时,结构参数的合理性成为决定性因素。
这反映出华尔街正加速构建面向非现货持有者的受监管比特币产品体系。最终是否适用,取决于投资者的回报预期、风险承受能力以及对产品重置周期的匹配度,而非单纯依赖比特币价格方向。
声明:本站所有文章内容,均为采集网络资源,不代表本站观点及立场,不构成任何投资建议!如若内容侵犯了原著者的合法权益,可联系本站删除。