
摘要:尽管比特币突破81,000美元,但未平仓合约几乎未变,多空账户比虽上升,动量指标仍显疲软。美联储决议前夕,市场对政策指引的敏感度加剧,技术面与资金流背离凸显反弹脆弱性。
币圈界报道:
比特币价格回升但杠杆扩张有限,复苏根基尚未稳固
在美联储公布利率决定前数小时,比特币一度站上81,000美元关口,24小时内涨幅达1.63%,最新报价约为81,065美元。然而,其周度表现仍为负值,市场整体情绪中性,恐惧与贪婪指数维持在46水平,未出现风险偏好显著回暖迹象。
衍生品敞口未见同步增长,反弹缺乏杠杆支撑
Coinalyze数据显示,比特币总未平仓合约价值约280亿美元,24小时内仅微增0.06%。其中,永续期货未平仓量下降0.18%,而有期期货虽增长7.18%,但绝对值仍低于10亿美元,新增敞口仅约6,600万美元,占总量比重不足0.24%。
这一增幅虽体现一定结构性变化,但难以构成市场整体看涨信心的实质性增强。更关键的是,当前数据无法判断交易者是押注价格上涨、对冲现有头寸,还是进行到期合约调整,需依赖更精细的合约结构信息才能厘清意图。
此外,交易所集中度显著影响观测结果。Binance和Bybit合计占据约61%的未平仓合约份额,其单边头寸变动可能对整体数据产生不成比例的影响,使市场解读面临偏差风险。
多头持仓占比领先,但动量趋势仍未扭转
每日多空账户比率升至1.34,意味着约57.2%的账户持看涨立场,空头占比为42.76%。短周期(一小时与四小时)读数也维持在1.31附近,表明多头偏好具有持续性。然而,该比率仅反映仓位数量,并不等同于资金规模或潜在清算风险。
多头主导与未平仓合约停滞并存,揭示市场处于一种保守型布局状态——即倾向上行方向,却未大规模加码杠杆。这种克制格局使市场极易受宏观预期波动冲击,尤其在美联储决策发布后若出现撤资,可能迅速引发回调。
以太坊、Solana及Zcash引领山寨币反弹,轮动迹象初现
加密市场整体表现超越比特币,部分替代币种实现显著上涨。“山寨币季节指数”录得57,显示非比特币资产关注度回升,但尚未形成系统性脱离比特币主导的持续轮换态势。
市场快照 · 2026年10月28日
主要山寨币表现(以美元计价,排除比特币)
资产 价格 24小时变动 7日变动 Ethereum (ETH) $2,362.04 +2.14% -3.63% BNB $747.11 +1.48% +0.20% XRP $1.32 +2.13% -1.03% Solana (SOL) $102.22 +2.42% -3.99% TRON (TRX) $0.3313 +1.25% +0.21% Zcash (ZEC) $1,312.56 +5.99% +3.45% Hyperliquid (HYPE) $81.15 +4.04% -0.24% Dogecoin (DOGE) $0.07990 +3.43% -2.33% 来源:CoinMarketCap。10月28日快照。
多数资产尽管24小时收涨,但七日累计仍处于下行区间。唯有Zcash在两个时间维度均录得正收益,成为少数亮点。整体走势反映市场仍在修复近期抛售压力,而非启动全面上涨动能。
技术面显示突破尚待确认,82,000美元成关键测试位
比特币日线图上的技术指标延续疲软态势。相对强弱指数(RSI 14)为46.70,略低于中性阈值50,且位于移动平均线47.01之下。平滑异同移动平均线(MACD 12,26,9)保持负值,其线差为-445.73,信号线为-207.33,柱状图读数为-238.39。
尽管最新柱状图显示看跌动能略有缓和,但MACD线仍未穿越信号线,尚未形成明确反转信号。价格结构方面,比特币自10月初从86,000–87,000美元区域回落,目前在80,000美元附近企稳。周三反弹改善短期前景,但未能打破一系列较低高点的形态。
若日内收盘价能有效突破82,000美元,将增强向84,000美元推进的可能性;反之,若失守80,000美元,则将暴露78,000–79,000美元的支撑区域。在美联储公告前,日内波动与收盘确认之间的差异尤为关键。
政策指引优先于利率决策,市场聚焦沃什表态
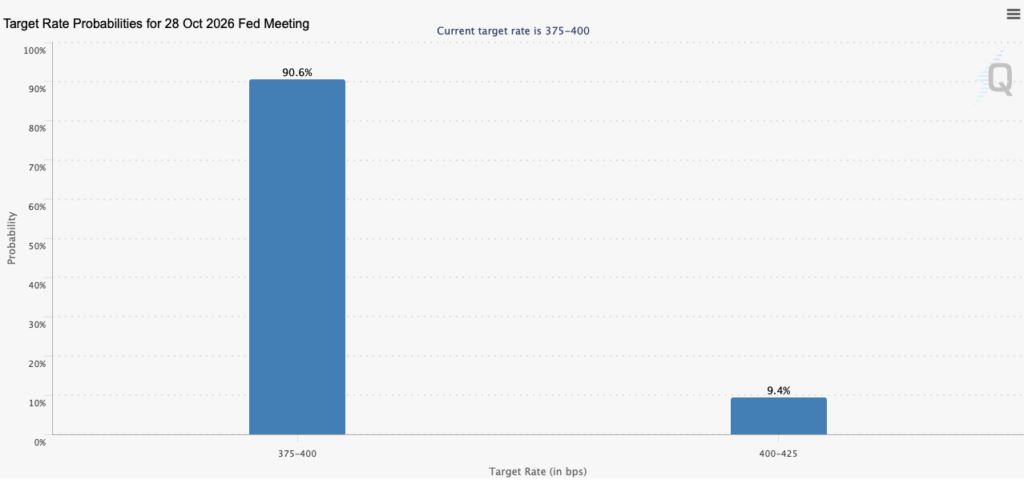
美联储将于美国东部时间周三下午2:00公布利率决定,主席凯文·沃什随后于2:30举行发布会。根据CME FedWatch数据,维持利率不变的概率高达90.6%,加息概率仅为9.4%。这意味着当前利率路径已基本被市场消化。
因此,真正影响市场的将是沃什对通胀、就业和未来政策路径的措辞。若释放更鹰派信号,可能推升美债收益率与美元,压制风险资产;若暗示长期维持利率不变,则有助于缓解加密市场不确定性。
无论何种结果,都无法直接预判比特币反应。市场走向取决于公告内容与预期的对比程度,以及投资者是否将其视为改变未来利率路径的信号。
对比特币而言,核心挑战在于:能否借由此次宏观事件激发足够买盘,以弥补技术面动量不足与杠杆参与有限的短板。在未平仓合约基本持平、多头已占优的前提下,缺乏新增杠杆支持的反弹,仍属技术性修复,尚未获得充分验证。
声明:本站所有文章内容,均为采集网络资源,不代表本站观点及立场,不构成任何投资建议!如若内容侵犯了原著者的合法权益,可联系本站删除。