
摘要:本文深入剖析代币化股票在链上如何通过借贷、流动性池与收益拆分等机制创造超额回报。从Aave借出到Pendle拆分,揭示高收益背后的激励结构与风险逻辑,助投资者精准匹配自身风控能力。
币圈界报道:
代币化股票的链上收益生态与风险全景
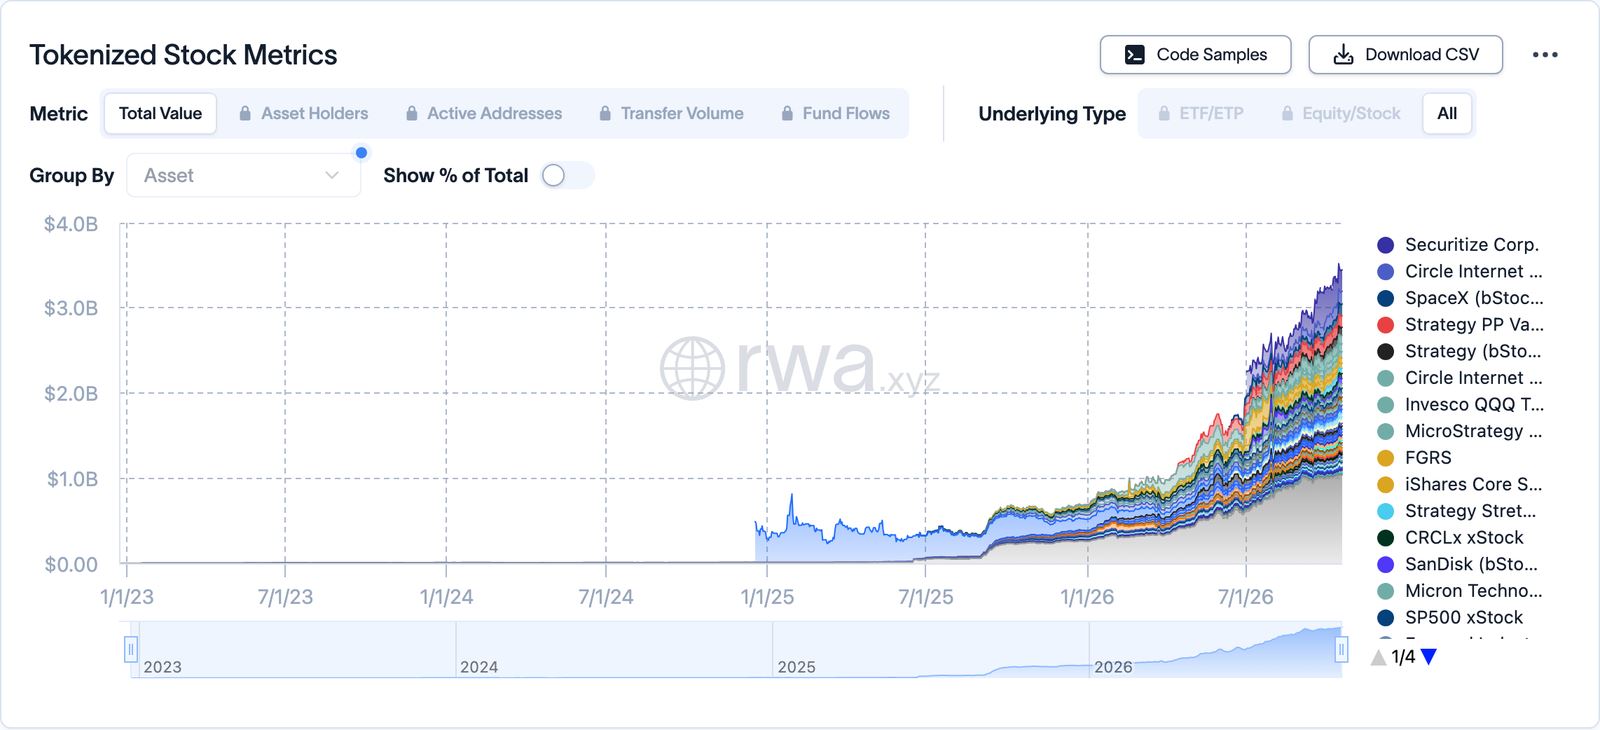
当传统股票被转化为可交易的数字代币后,其价值不仅停留在价格波动层面,更可通过去中心化金融基础设施实现多重收益路径。这些路径涵盖借贷市场、流动性池、收益拆分及自动化金库,为持有者提供超越单纯股价表现的潜在回报。
代币化证券的本质与主流平台分布
代币化股票是基于受托机构持有的真实上市公司股份发行的数字凭证,确保其价值锚定实体资产。目前主要部署于不同公链:Kraken的xStocks系列运行在Solana网络,Coinbase推出的股票代币基于Base链,而Robinhood则依托其自研的Robinhood Chain进行发行与管理。
收益驱动机制:激励预算主导,稀释效应显著
当前绝大多数代币化股票的收益率并非来自市场自然形成的借贷利率,而是依赖项目方设定的固定激励预算。这意味着早期参与者享有更高年化回报——例如,每周1000美元的奖励在10万美元资金池中对应约52%的年化收益,但在500万美元规模下仅剩约1%。因此,‘先发优势’成为决定收益水平的关键因素。
五种核心收益获取方式详解
1. 在Aave上质押获取稳定币收益
Aave V4权益中心(部署于Base网络)已支持七类Coinbase发行的股票代币作为抵押品,包括苹果与特斯拉的代币化版本。自10月13日起,通过Merkl分发的Aave DAO激励措施,为存款人提供了约3%的年化USDC收益。同时,该平台将借入稳定币的实际净成本上限控制在3%左右,极大提升了资本效率。
2. 借贷杠杆与对冲套利策略
循环交易模式指利用股票代币作抵押借入稳定币,并用所得资金再次购买并存入更多同类代币,从而放大持仓敞口。Kamino平台的Multiply功能最高可实现3.7倍杠杆,但数据显示满仓SPYx循环在未触发价格变动前,年化成本约为-19%,表明多数情况下需收益覆盖借贷成本才具可行性。
3. Robinhood链上的集中流动性挖矿
在Robinhood Chain上,Uniswap v4采用单一股票代币与标普500指数代币SPY配对形成流动性池。由于两者走势高度相关,无常损失风险低于与稳定币配对的情况。截至10月20日,已有14个此类池子提供USG奖励与交易费分成,收益率从SPY/QQQ组合的5%至SPY/HIMS组合的59%不等。然而,只有当价格处于预设区间内时才能持续产生收益,一旦偏离即暂停。
4. Pendle平台的收益拆分机制
Pendle将代币拆分为本金代币与收益代币,允许用户分离现金流与本金。其GOOGLc与NVDAc市场于10月16日在Base上线,每项均设有2万美元的USDC激励池。因底层无实际股息,固定利率低于1%,主要收益来源于激励。10月20日数据显示,流动性提供者在上述两市场分别获得约27%与47%的年化回报,新上线市场初期通常最具吸引力。
5. 自动化金库的复合运作
Kraken xStocks金库自9月14日启动,接受SPYx、QQQx或NVDAx作为抵押品,自动借出稳定币并用收益回购更多股票。扣除费用后,预计年化回报约2%。在Base网络上,IPOR、Superform与Dialectic金库亦采取类似策略,结合Aave协议与Merkl激励,年化收益可达6%至15%。Aave创始人Stani Kulechov指出:“这是一条完整的链上价值闭环:交易所引入股票,借贷平台赋予其流动性,而金库完成最终部署。”此外,Robinhood Chain上的Hedgehood通过出售所持NVDA代币的看涨期权赚取权利金,行权价以上部分归买方所有。
策略选择:匹配风险偏好与操作频率
对于追求“设置即遗忘”的用户,建议优先考虑Aave Equities Hub或Kraken金库,虽收益较低但稳定性强。若具备定期监控能力,可瞄准新上线的Robinhood池或Pendle市场,在激励预算耗尽前捕获高收益机会。循环交易与对冲策略适合已掌握清算与资金费率风险的进阶投资者。推荐使用Merkl追踪各链实时活动,重点关注预算总额、结束时间及利率上限;奖励须主动领取。同时,关注Merkl、Pendle及xStocks在X平台发布的公告,及时参与新项目以抢占先机。
声明:本站所有文章内容,均为采集网络资源,不代表本站观点及立场,不构成任何投资建议!如若内容侵犯了原著者的合法权益,可联系本站删除。