
摘要:——从Equities Hub上线,看NFT在RWA证券化浪潮中的基础设施价值重估引言:一笔没有券商的抵押贷款2026年9月25日,DeFi借贷协议Aave在Base链上悄然上线了一个名为"Equi
币圈界报道:
——从Equities Hub上线,看NFT在RWA证券化浪潮中的基础设施价值重估引言:一笔没有券商的抵押贷款
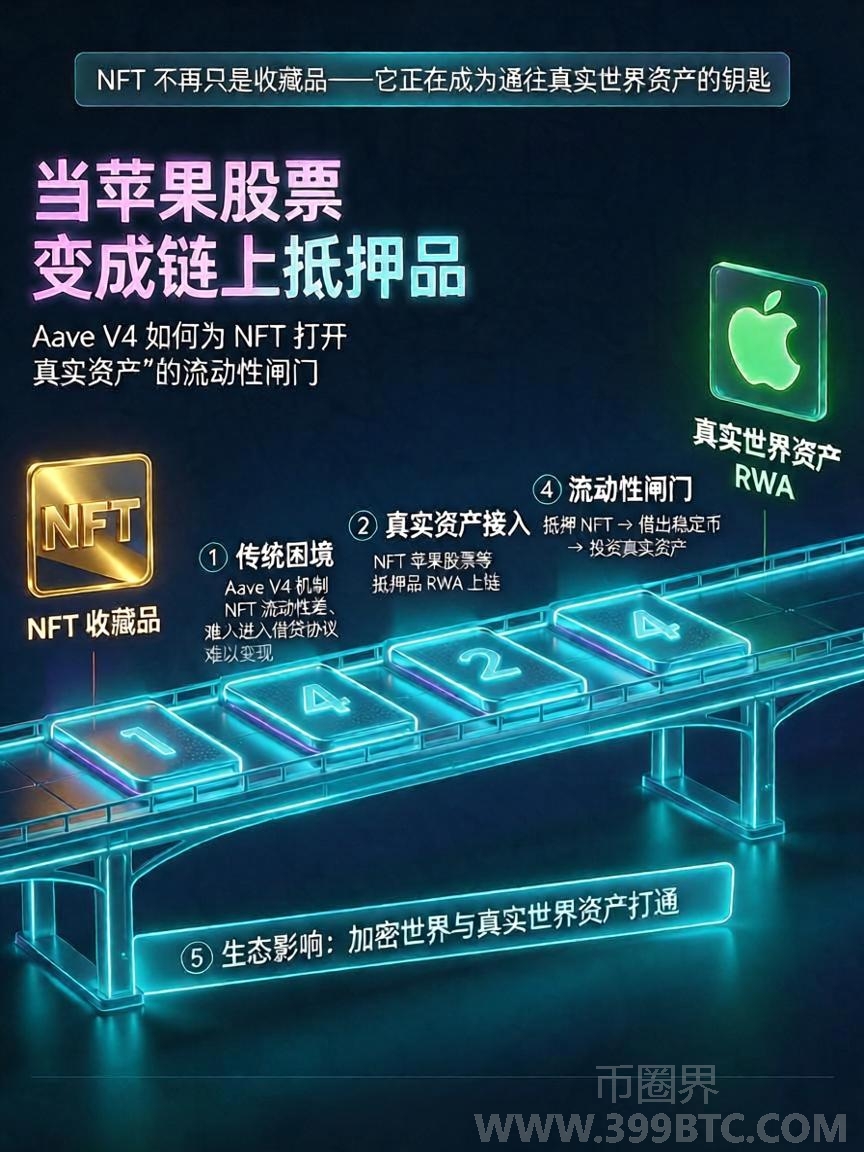
2026年9月25日,DeFi借贷协议Aave在Base链上悄然上线了一个名为"Equities Hub"的功能模块。没有盛大的发布会,没有铺天盖地的营销,但它所承载的意义可能远超大多数人的想象:用户现在可以将苹果、特斯拉、英伟达等七家美股巨头的代币化股票作为抵押品,直接在链上借出USDC稳定币。这不是模拟盘,不是测试网,而是真金白银的链上信贷市场。初始抵押品上限约2900万美元,借款额度2100万美元,抵押率65%至79%,Chainlink提供实时定价,风险参数独立隔离。一切都在智能合约中自动执行,无需券商、无需银行、无需T+2结算。
这条新闻的标题是"代币化股票",但如果我们把视线再拉远一步,会发现一个更深层的趋势正在浮出水面:当传统金融资产以代币形式走上链,当借贷协议开始接受这些代币作为抵押品,那么同样作为"链上原生资产"的NFT,是否也即将迎来属于自己的"Equities Hub时刻"?
答案或许比我们想象的更近。
一、Equities Hub的真正启示:不是"股票上链",而是"链上信用体系的扩容"
表面上看,Aave V4的这次更新只是增加了七种新抵押品。但从协议架构层面审视,它标志着DeFi借贷市场的一次范式跃迁。1. "Hub and Spoke"架构:为异质资产而生
Aave此次采用的"Hub and Spoke"(枢纽-辐射)架构,核心设计思想是统一流动性池+独立风险隔离。七种股票代币共享同一个USDC资金池,但每种资产的清算阈值、贷款价值比(LTV)、利率曲线完全独立。这意味着特斯拉暴跌不会触发苹果持有者的强制平仓,单一标的的黑天鹅事件被有效封装在各自的风险舱内。这套架构的意义远超股票市场本身。它为DeFi协议接纳任何"非标准化、高波动、低相关性"的异质资产提供了通用模板。 而NFT,恰恰是加密世界中异质性最强的资产类别——每一枚Bored Ape、每一块CryptoPunk、每一份AI生成的数字艺术品,其价值驱动因素、流动性特征、风险敞口都截然不同。Equities Hub验证了"异质资产共池、风险独立管控"的技术可行性,这为未来NFT抵押借贷市场的规模化铺平了道路。
2. Chainlink预言机:从"地板价"到"公允估值"的基础设施升级
Equities Hub选择Chainlink作为链上定价源,绝非偶然。股票代币的价格锚定的是纳斯达克实时行情,预言机的精度和抗操纵性直接决定了整个借贷系统的安全边界。反观NFT借贷市场长期面临的痛点,正是估值难题。过去,NFT抵押协议大多依赖OpenSea地板价或Blur加权均价作为清算基准,但这些数据极易被刷量交易操纵,且无法反映单枚NFT的独特属性(如稀有度、历史成交、社区热度)。Equities Hub对Chainlink的深度集成,实际上向行业释放了一个信号:只有当链上定价基础设施达到机构级可信度时,非标资产的抵押借贷才能真正走向规模化。 目前,Chainlink、Pyth等预言机网络已开始布局NFT估值赛道,结合AI驱动的图像识别与链上行为分析,"NFT公允定价"的技术拼图正在加速补齐。
3. 合规框架的"链上映射":KYC/AML不再是NFT的禁区
Equities Hub仅面向"符合资格的非美国地区用户"开放,背后是一套完整的链上合规层:身份验证、地域限制、合格投资者认定全部通过智能合约自动执行。这证明了一个关键命题:DeFi协议可以在保持去中心化架构的同时,嵌入传统金融的合规要求。对于NFT市场而言,这具有里程碑式的意义。长期以来,NFT借贷因"匿名性过高、反洗钱难度极大"而被机构投资者敬而远之。但Equities Hub展示了一种可行路径:通过链上身份凭证(如World ID、Gitcoin Passport或前文提到的ERC-8004智能体身份NFT)实现"合规即代码",让NFT抵押借贷在满足监管要求的前提下向机构资金敞开大门。
二、NFT的"Equities Hub时刻":三个即将爆发的应用场景
如果说股票代币上链是RWA(真实世界资产)证券化的"第一枪",那么NFT作为"链上原生资产"的抵押化,将是DeFi信用体系扩容的"第二幕"。以下三个场景,最有可能率先落地。场景一:蓝筹NFT的"按揭贷款"市场
想象一下:你持有一枚估值50 ETH的Bored Ape,但不想卖出。在Aave未来的"NFT Hub"中,你可以将这枚NFT存入独立的Spoke池,以60% LTV借出30 ETH等值的USDC,用于支付现实世界的房租或学费。由于采用了Hub and Spoke架构,你的Ape与池中其他CryptoPunks、Azukis的风险完全隔离,不会因为某个系列暴跌而被连带清算。Chainlink AI估值引擎每15分钟更新一次你的NFT公允价值,确保清算线始终贴近真实市场价。这本质上就是链上版的"房产按揭" ——只不过抵押品从砖瓦变成了像素。而Equities Hub已经证明了这套模式在技术上的完整性。
场景二:AI生成NFT的"产能融资"
随着AI智能体成为NFT创作的主力军(2026年AIGC NFT交易额已突破200亿美元),一个新的融资需求正在浮现:AI创作者需要流动资金来支付算力、API调用费和数据存储成本,但它们持有的资产主要是自己生成的NFT。在传统金融体系中,这种"以未来产出为抵押"的融资几乎不可能实现。但在链上,AI智能体可以将自己过往创作的NFT组合打包,存入Aave的"NFT Hub"作为抵押品,借出USDC用于维持运营。智能合约可以根据该AI的历史销售数据、社区评分、作品稀缺度动态调整LTV,形成一套"AI信用评分体系"。这与Equities Hub根据股票波动性动态调整抵押率的逻辑如出一辙。
场景三:NFT碎片化份额的"杠杆交易"
Equities Hub支持的是完整股票代币的抵押,但NFT市场早已出现了碎片化协议(如Fractional、NFTX)。一枚价值100 ETH的CryptoPunk可以被拆分为10万枚ERC-20代币,每枚代表0.001 ETH的所有权份额。这些碎片化代币本质上是标准化的、可互换的、有明确底层资产锚定的链上证券——其金融属性甚至比整枚NFT更接近股票代币。Aave完全可以为这类碎片化NFT代币开设专门的Spoke池,允许用户以碎片代币为抵押借出稳定币,从而实现"NFT杠杆做多"。由于碎片代币价格由AMM池实时发现,预言机定价的准确性远高于整枚NFT,风险控制也更加精细。
三、冷思考:NFT抵押化不能照搬股票的"作业"
尽管Equities Hub为NFT借贷提供了宝贵的架构参考,但我们必须清醒认识到:NFT不是股票,简单复制只会重蹈覆辙。第一,流动性鸿沟不可逾越。 苹果股票在全球数十个交易所同时交易,日均成交额以百亿美元计。而即便是最顶级的蓝筹NFT,日成交量也可能不足百万美元。低流动性意味着清算时的滑点巨大,协议必须设置更保守的LTV和更长的清算宽限期,否则一次市场恐慌就可能引发死亡螺旋。
第二,估值维度远超价格。 股票的价值可以用PE、PB、DCF模型精确量化。但一枚NFT的价值可能取决于它的稀有度排名、前任持有者是否为名人、所属社区的活跃度、甚至某个meme的传播热度。纯金融化的估值模型注定失效,必须引入社交数据、链上行为数据、AI语义分析等多维因子。
第三,法律确权仍是灰色地带。 Coinbase发行的股票代币背后有明确的证券法框架和托管安排。但当你把一枚Bored Ape抵押给Aave时,如果协议被黑客攻击导致NFT丢失,你在法律上能否主张物权返还?这个问题在绝大多数司法管辖区都没有答案。
第四,治理风险不容忽视。 Aave明确表示后续新增资产需经社区治理投票。但当NFT项目方为了抬高自家地板价而贿赂治理代币持有者、推动高风险NFT进入抵押池时,谁来守护协议的长期安全?Equities Hub选择了"官方白名单+渐进式开放"的审慎策略,NFT Hub恐怕更需要如此。
结语:从"投机载体"到"信用基石",NFT的价值锚点正在迁移
Aave V4上线股票代币抵押,表面上是一则DeFi产品更新,实质上宣告了链上信用体系正在从"加密原生资产"向"万物皆可抵押"的方向演进。在这个宏大叙事中,NFT的角色正在发生根本性转变。它不再仅仅是JPEG收藏家的玩物、不再是赌场里的筹码、不再是项目方收割流动性的工具。当借贷协议开始认真对待NFT的抵押价值,当预言机开始为NFT提供机构级定价,当合规框架开始容纳NFT的身份属性——NFT正在从"投机载体"蜕变为"链上信用体系的基石资产"。
Equities Hub今天为股票代币打开的那扇门,明天就可能为NFT敞开。而这一次,走进门里的不再是赌徒,而是真正的建设者、创作者,以及那些在凌晨三点默默运行的AI智能体。
链上证券化的故事才刚刚开始。而NFT,注定是这个故事里不可或缺的章节。
免责声明:本文仅为行业趋势分析与技术探讨,不构成任何投资建议。DeFi协议存在智能合约风险、清算风险及监管不确定性,NFT市场波动剧烈且流动性有限。读者应充分了解相关风险后审慎决策。
声明:本站所有文章内容,均为采集网络资源,不代表本站观点及立场,不构成任何投资建议!如若内容侵犯了原著者的合法权益,可联系本站删除。
币安 Binance
币安交易所是全球加密货币交易所,注册奖励 500 U