
摘要:麦当劳在年度投资者日发布“NEXT”扩张蓝图,承诺未来12年投入85亿美元支持加盟商,但股价应声下跌至近四年最低点。尽管长期前景被部分机构看好,市场对巨额资本支出与回报周期的担忧引发广泛调整。
币圈界报道:
麦当劳推出“NEXT”战略蓝图,市场反应剧烈分化
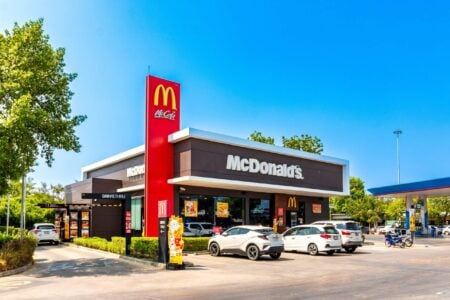
在最新举行的年度投资者日上,麦当劳正式披露其名为“NEXT”的全面升级计划,核心涵盖门店翻新、菜单优化、精准营销系统以及订单处理与供应链管理中的人工智能深度集成。公司宣布将在2036年前向加盟商提供总计约85亿美元的资金支持,其中50亿美元将于本十年末前完成拨付。
财务承诺超预期,短期压力加剧盈利焦虑
公告发布后,麦当劳股价迅速走弱,单日跌幅达5%,盘中一度触及234.03美元,创下自2020年以来的最低水平。今年以来,该股累计跌幅接近23%,已回落至2021年初的估值区间。此次调整紧随管理层对“NEXT”计划的详细阐述,引发投资者对资金使用效率和回报节奏的深度质疑。
销售表现疲软,增长动能面临现实考验
当前经营环境持续承压,国内同店销售额在7月与8月连续下滑,尽管9月出现边际改善,但第三季度整体仍预计录得轻微负增长。第二季度全球可比销售额仅实现1.3%的同比增长,显著低于第一季度的3.8%及2025年全年3.1%的平均增速。更值得关注的是,顾客访问量实际呈下降趋势。
投资规模与回报周期成核心争议点
麦当劳计划在未来十二年内向加盟商投入约85亿美元,其中50亿将在2030年前预支,包括租赁补贴及15亿至20亿美元的直接资本援助。管理层预测,这些投入有望使餐厅层面利润率提升2.5个百分点,相当于每家典型美国门店每年增加约10万美元的经营现金流。
目标是到本十年末实现低中段50%的调整后营业利润率,相较2026年上半年的47%有明显跃升。然而,这一目标依赖于大规模前期资本开支,令重视即时回报的股东感到不安。
Bernstein分析师Danilo Gargiulo指出,此次披露的投资规模是最大的意外因素。他估算,每家国内门店需额外投入约80万美元用于全面实施,远超传统翻新成本。
美国银行分析认为,基于加盟商与公司70/30的成本分担机制,餐厅必须实现7%至8%的销售增长才具备投资合理性。在当前消费疲软背景下,这一门槛极具挑战性。
执行路径模糊,竞争格局加剧价值重估
顾客行为变化进一步放大不确定性。尽管“NEXT”计划在技术层面展现前瞻性,但公司尚未公布多数关键举措的具体落地时间表,导致执行节奏缺乏透明度。
Raymond James分析师Brian Vaccaro强调,该战略的有效性需以“年”为单位衡量,而非季度数据。同时,当前快餐市场竞争激烈,许多竞品提供10至13美元价位的产品,迫使麦当劳在价格敏感型消费者中重新定位自身价值主张。
演示结束后,多家投行下调目标价:Baird将目标降至250美元,维持中性;BTIG调至295美元,仍保留买入建议;RBC降至285美元,给予板块表现评级;摩根大通则降至260美元,维持超配立场。
然而,也有机构保持乐观。瑞银重申买入评级,目标价320美元,认为“NEXT”计划聚焦同店销售与客流增长具有长期潜力。摩根大通的John Ivankoe指出,麦当劳的数据积累可能形成相对于独立运营商的竞争壁垒。德意志银行的Lauren Silberman则相信AI工具将在中期显著提升单店盈利能力。
BMO的Andrew Strelzik认为利润率目标具备可行性,并对估值持积极态度。他预计短期内股价将适度反弹,直至资本支出真正转化为可验证的增长加速。
FactSet数据显示,超过一半的华尔街分析师仍给予该股买入评级,共识目标价暗示当前股价存在约27%的上行空间。Bernstein维持市场表现评级与295美元估值,但指出饮料平台推广进展缓慢,难以抵消外部不利因素,且鸡肉产品升级时间表也已延迟。
声明:本站所有文章内容,均为采集网络资源,不代表本站观点及立场,不构成任何投资建议!如若内容侵犯了原著者的合法权益,可联系本站删除。