
摘要:美联储就支付型稳定币发布两项监管提案,聚焦储备金、资本要求与即时赎回能力。尽管部分发行人将受约束,但整体框架仍处于征求意见阶段,最终规则或随公众反馈调整。
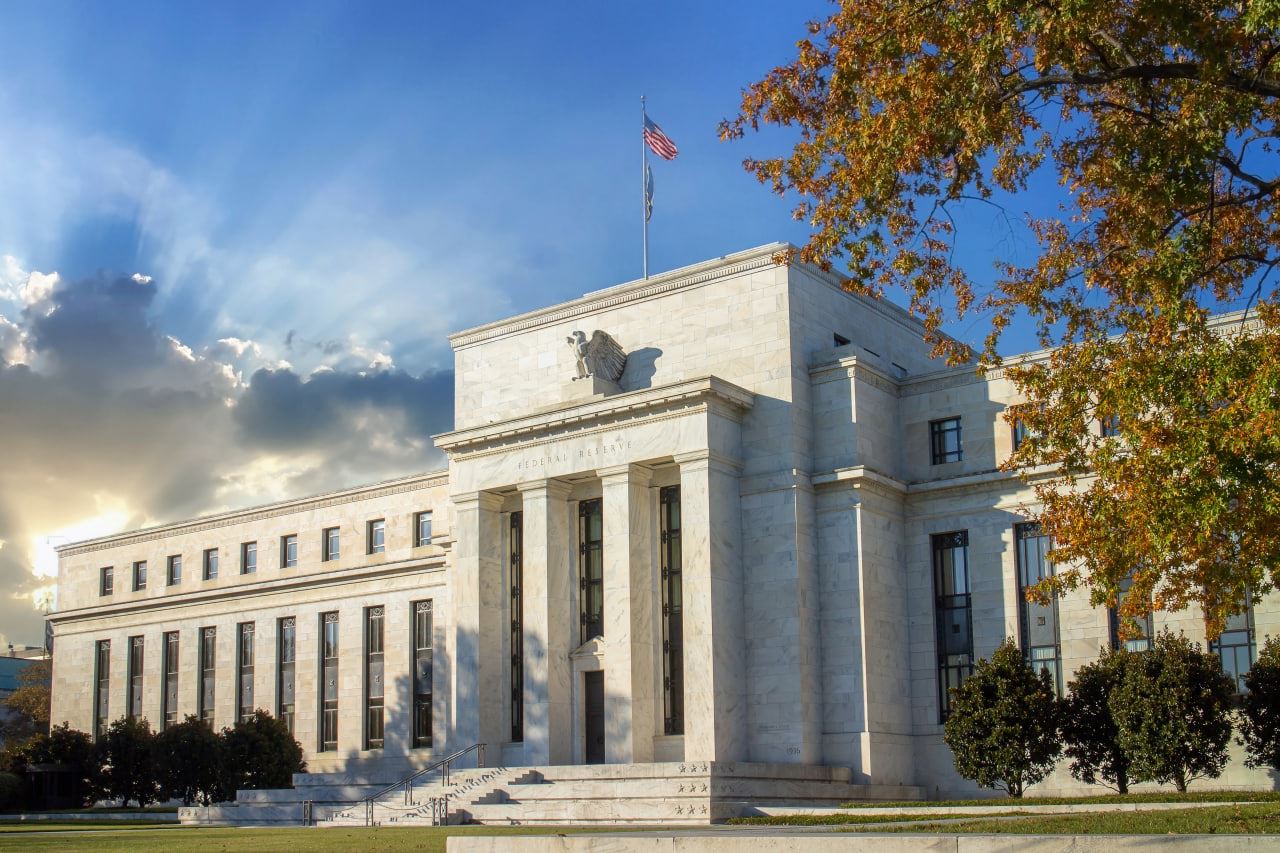
币圈界报道:
美联储推进支付型稳定币监管框架,强调赎回可靠性
美联储近期针对受其监管的支付型稳定币发行人提出两项监管建议,涵盖抵押标准、资本缓冲、托管安排及市场准入流程。该提案基于《GENIUS法案》授权,旨在强化系统性风险防范,尤其关注压力情境下的即时赎回可行性。
监管覆盖范围限于特定银行类发行人
此次提案仅适用于计划通过美联储渠道发行稳定币的金融机构,不具普遍适用性。非银行类或州级监管下的稳定币发行主体不受此框架直接影响,导致监管格局呈现分层特征。
全额抵押不等于可即时兑现
即使代币实现100%储备支持,若底层资产流动性不足、托管结构脆弱或结算通道受限,仍可能无法满足用户实时赎回需求。美联储理事迈克尔·巴里指出,真正的稳定性取决于整个运营链条在极端情况下的韧性,而非仅依赖资产构成披露。
赎回能力由多维度体系支撑
决定能否顺利赎回的关键因素包括:储备资产的变现速度与透明度、独立托管机构的可靠性、发行人抵御运营中断的能力,以及资金到账路径的效率。这些环节共同构成赎回保障的完整生态。
提案明确抵押与资本门槛
第一项提案要求发行人必须持有高质量流动资产作为完全抵押,包括短期国债等,并设定信用与操作风险对应的最低资本要求。同时,对负责保管资产的第三方机构提出严格合规标准,确保资产可随时调用。
设立子公司需经严格审批程序
第二项提案规范了银行申请设立稳定币发行子公司的流程,要求提交详尽商业计划与财务数据。整个审批过程包含听证、申诉与最终裁定环节,体现监管审慎性。
链上流转快,实际到账慢
尽管稳定币交易可在数秒内完成,但背后的资金转移仍依赖传统金融系统。从代币创建到美元到账,涉及银行汇款、合规审查、储备划转与清算窗口等多个步骤,可能导致延迟。用户体验应以端到端流程速度为衡量标准。
影响范围有限但具示范效应
当前提案主要作用于银行体系内的稳定币发行者,未覆盖全部现有美元稳定币。然而,其构建的监管范式可能引导其他机构采用类似标准,形成事实上的行业基准。
合规成本上升或将限制发行意愿
更严格的储备管理、资本占用和托管架构要求,虽有助于提升信任度,但也显著增加运营成本。灵活性下降、资源占用加剧,可能使部分银行重新评估发行项目的经济可行性。
信心建立于可兑现的回归路径
稳定币价值受损往往始于赎回障碍而非价格跌破一美元。当用户发现无法快速获取美元时,信心将迅速动摇。因此,美联储强调必须确保在任何条件下均具备按面值赎回的能力。
公开意见征询期将于《联邦公报》发布后60天截止,最终规则可能根据反馈进行修订。目前所有内容均为草案,不构成最终法律效力。
声明:本站所有文章内容,均为采集网络资源,不代表本站观点及立场,不构成任何投资建议!如若内容侵犯了原著者的合法权益,可联系本站删除。