
摘要:美国证券交易委员会推进国债市场中央清算改革,直接影响稳定币发行方的资产变现能力与赎回效率。新规设定2026年底与2027年上半年双截止日期,虽提升系统韧性,但跨境与关联交易仍存准入障碍,未来稳定币流动性或将面临成本与结构双重考验。
币圈界报道:
SEC强化国债清算机制:稳定币赎回路径面临重构
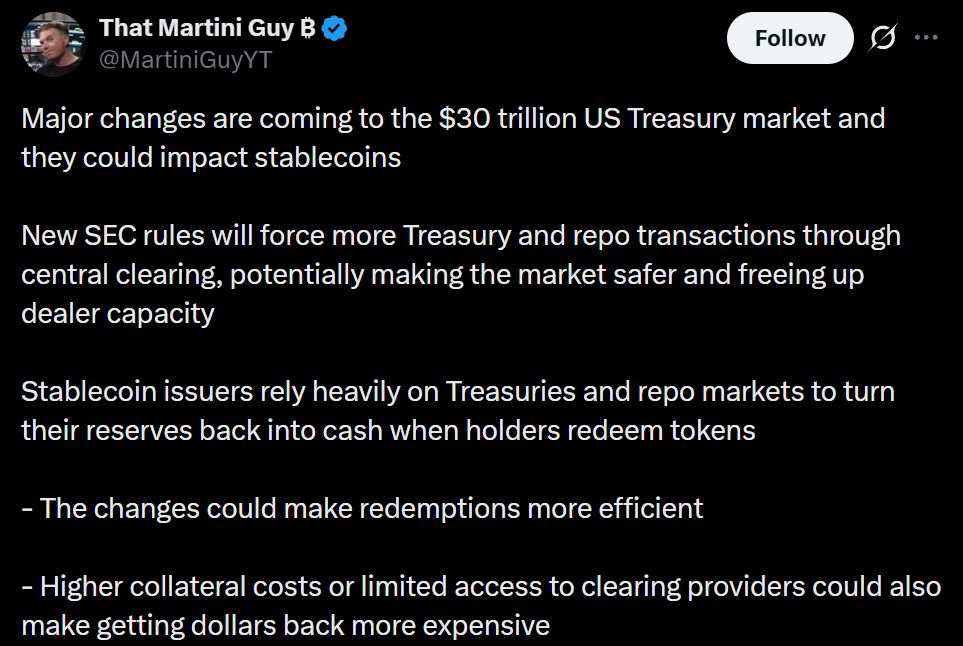
当前加密领域的焦点正悄然转移至传统金融底层——美国国债市场。尽管事件源自30万亿美元级的主权债务体系,其影响却直击稳定币的运作根基。美国证券交易委员会(SEC)推动的《国债清算规则》要求特定国债及回购交易必须通过中央清算机构执行,此举将深刻改变稳定币发行方在资产支撑与赎回流程中的操作逻辑。
清算框架升级:从分散到集中
根据SEC委员马克·T·尤耶达在2026年国债市场峰会上的发言,新规则明确要求符合条件的现金国债交易与回购协议须经由指定清算平台完成。此前,仅约四分之一的现金交易和不足半数的回购交易实现中央化处理,多数依赖企业间私有协议。该框架自2023年12月正式确立,并于2025年通过延期命令调整实施节奏,现已进入关键落地阶段。
合规时间表已锁定:不容再延
监管进程不再模糊。尤耶达指出,两项硬性截止日期已明确:现金国债交易须在2026年12月31日前完成合规;回购交易则需于2027年6月30日前达标。他强调,委员会“暂无延长计划”,并呼吁市场加快适应。数据显示,固定收益清算公司(FICC)每日清算规模已较规则提出前增长165%,从4.5万亿升至逾12万亿美元,反映出转型已在加速。
稳定币运作基础受牵动
稳定币发行方普遍以短期国债与回购协议作为主要储备资产,用以应对用户赎回请求。由于这些资产的变现高度依赖国债市场的清算效率,任何基础设施变革都将直接传导至赎回速度与成本。若清算流程更集中、标准化,理论上可降低转换摩擦;反之,若准入受限或抵押品要求上升,则可能引发流动性压力。
系统韧性增强:潜在利好显现
新规则带来多重正面效应:中央清算支持轧差结算与集中风险控制,有助于减少发行方在变现过程中的不确定性。标准化流程有望缓解做市商间的操作差异。此外,新增的两家清算机构——CME Securities Clearing与ICE Clear Credit,以及新型保证金产品上线,扩大了参与者的选项,尤其利好中小机构与买方实体。整体市场抗压能力提升,为极端行情下稳定币赎回提供了更坚实保障。
结构性挑战仍存:成本与门槛隐忧
尽管前景乐观,现实阻力不容忽视。国际银行协会(IIB)与SIFMA等组织已提交豁免申请,聚焦跨境交易与关联方回购的特殊性问题。潜在风险包括:更高标准的抵押品要求可能推高融资成本;部分参与者缺乏合格服务提供商,形成产能瓶颈;而涉及跨国或关联主体的复杂操作仍未找到成熟解决方案,仍在评估中。
走向明朗:过渡期决定未来格局
随着2026年末与2027年上半年两大节点逼近,这场金融基础设施重构正步入最终验证阶段。监管持续通过公开意见征询完善细则。未来,稳定币赎回机制是否真正实现更快、更稳,还是被新规则引入额外摩擦与成本,将在接下来的实践中逐步揭晓。
声明:本站所有文章内容,均为采集网络资源,不代表本站观点及立场,不构成任何投资建议!如若内容侵犯了原著者的合法权益,可联系本站删除。