
摘要:2026年10月8日,加密市场遭遇全面抛售,比特币跌破8.1万美元,山寨币跌幅普遍为比特币两倍。三大因素叠加——美联储鹰派纪要、高杠杆头寸集中清算、机构ETF大规模赎回——共同触发深度回调。唯有具备真实收入或独立叙事的资产表现抗跌。
币圈界报道:
多重冲击下加密资产集体下挫:背后动因深度解析
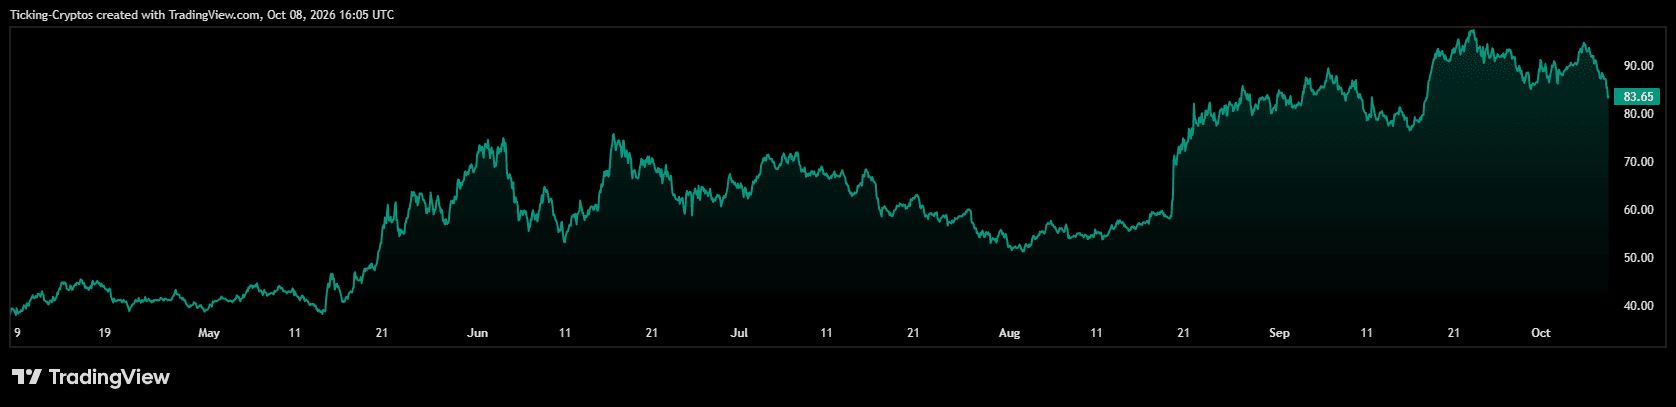
2026年10月8日,全球加密市场陷入显著下行,前13大主流资产几乎全数收绿。比特币价格报80,986美元,24小时内下跌2.9%,7日内累计回落3.7%,较年初已下滑7.5%。其总市值随之降至1.62万亿美元。以太坊录得5.3%的日跌,周跌幅达9.3%,现价2,432美元,年内亏损扩大至18%。XRP单日下挫6.2%,年度跌幅高达27%;Solana报价108美元,Dogecoin跌至0.083美元,Chainlink在单一交易时段内损失7.9%。即便是近期强势的隐私币Zcash,也在24小时内回撤15.6%,周跌幅18.6%,尽管自年初以来仍上涨119%。
避险情绪主导市场:稳定币成唯一避风港
在整体下行中,仅稳定币对维持平盘状态,USDT与USDC表现稳健。这一现象揭示出典型的“风险规避”轮动特征——资金从高波动性资产撤离,转向低风险工具。此轮下跌并非比特币本身出现根本性问题,而是由外部宏观与内部结构双重压力共同引发。
美联储政策转向鹰派:紧缩预期重塑市场逻辑
此次动荡的根源深植于华盛顿。美联储于9月16日将利率区间上调25个基点至3.75%-4.00%,而该次会议纪要于10月7日公布,释放出强烈信号:多数决策者认为,基于最新经济数据,年底前再度加息属合理路径。
这一表态彻底扭转了此前“一次调息即止”的市场预期。原本被视为短期扰动的举措,如今被解读为新一轮紧缩周期的开端。HashKey Group研究员Tim Sun指出,若10月再加息,投资者将不再视9月为孤立事件,而视为政策转向的起点。
高利率环境通过两条路径压制加密资产:一是国债收益率攀升,使无息且高波动的比特币相对吸引力下降;二是美元走强,历史数据显示比特币与美元呈负相关。叠加美伊局势升级推高油价,通胀压力上升,进一步强化了央行坚持紧缩的正当性,形成多因子共振的宏观抑制效应。
未来关键节点已明确:10月14日美国CPI数据发布,以及10月27日至28日的FOMC会议。在这两大事件落地前,市场不仅交易现实利率,更在交易对加息的恐惧。
杠杆清算加速抛售:20分钟内超4亿美元蒸发
宏观趋势指引方向,杠杆机制则决定下跌速度。比特币在10月初长期徘徊于83,000至87,000美元区间,屡次受阻后积压大量多头头寸。10月3日,于87,000美元处遇阻,导致4.33亿美元多头被强制平仓。
随后在10月7日凌晨,比特币在20分钟内从85,341美元滑落至83,790美元,单小时间逾4亿美元多头头寸遭清算。全天统计显示,CoinGlass数据显示约5.46亿美元头寸被清,其中88%为多头,超过十万名交易者被强制离场。
这被业内称为“杠杆清洗”。LVRG Research分析师Dan Khus将其定义为高度拥挤的多头仓位被系统性强制平仓,而非趋势逆转。值得注意的是,尽管多头被清,未平仓合约总量保持稳定,表明空头头寸同步建立,市场已完成去杠杆并转为净空头状态。
心理层面亦起作用。10月10日恰逢历史上最大规模清算日一周年,记忆犹新。周三下跌前,清算热力图已标示82,600美元附近存在密集多头集群。周四价格跌破该区域,成为第二波剧烈抛售的导火索。
机构力量逆转:ETF与政府钱包双双抛售
第三个核心变量来自交易对手方。2026年前期,现货比特币ETF持续作为回调中的结构性买方,曾单日净流入近10亿美元。然而,这一支撑力量正在瓦解。据SoSoValue数据,10月7日美国现货比特币ETF遭遇约4.87亿美元净流出,为数周来最大单日赎回量。ARK 21Shares与Fidelity引领退潮,唯独BlackRock IBIT仍在吸纳资金。以太坊ETF同样失血,当日流出1.61亿美元。
当杠杆多头被清算时,机构买家却选择撤离,导致市场缺乏承接力量,形成“无人接盘”的真空状态。
链上信号亦不乐观。Arkham数据显示,与美国政府相关的地址在两天内向Coinbase Prime转移超11,000枚比特币,按当前价格计约9亿美元。虽转移未必等于抛售,但市场已形成“政府钱包活动=卖出风险”的认知,并迅速做出反应。
单独任一因素不足以引发崩盘。美联储偏鹰只是缓慢施压;杠杆清算若无机构退场,仅是短暂插针;而机构买入若持续,可缓冲抛压。正是三者叠加,才使一次技术性回调演变为全面抛售。
山寨币为何跌幅远超比特币?
观察24小时跌幅表可见清晰模式:比特币跌2.9%,以太坊-5.3%,XRP-6.2%,Solana-7.0%,Dogecoin-7.0%,Chainlink-7.9%。几乎所有主要山寨币跌幅均约为比特币的两倍,周度与年度差距更为显著。
原因有三:一是订单簿深度不足,相同金额卖出引发更大价格波动;二是永续合约市场杠杆比例更高,清算连锁反应更具破坏力;三是避险情绪下,资本不仅逃离加密领域,更在内部重新配置,从小型代币流向比特币与稳定币。比特币主导地位上升,正因其被视为风险最低的加密资产。
以太坊承压更甚。年内跌幅18%,高于比特币的7.5%。周三其ETF流出比例亦高于比特币。XRP年内跌27%,已在1.50美元关口反复测试失败。对于任何追问特定山寨币暴跌原因者而言,答案简洁明了:这些资产缺乏像比特币那样的机构级支撑基础,一旦信心松动,便迅速坠落。
逆势挺立:哪些资产在暴跌中守住阵地?
并非所有资产都随市下行。前13大资产中有四者年内仍为正收益,揭示市场信心的真实锚点。Hyperliquid表现突出,全年涨幅达+228%,即便单日下跌5.9%。其原生代币HYPE是主导永续合约交易所的底层资产,讽刺的是,杠杆清洗反而利好其业务——更多清算带来更高手续费收入。
Zcash因隐私币复兴概念,2026年上涨119%,尽管周跌幅达18.6%,凸显“涨得猛,跌得狠”的特性。另一隐私币Monero上涨22%,周跌幅仅2.2%,是表中非稳定币里最坚挺者。TRON以+17%年涨幅收官,单日仅跌0.7%。其表现得益于稳定币结算需求稳定,无论市场走向如何,均能产生可观交易量,使其在危机中呈现防御属性。
共性显而易见:真正抗跌的资产均具备真实收入来源或独立叙事逻辑,而非单纯依赖比特币价格波动。反之,那些故事围绕“比特币贝塔”的代币,在市场震荡中首当其冲。
声明:本站所有文章内容,均为采集网络资源,不代表本站观点及立场,不构成任何投资建议!如若内容侵犯了原著者的合法权益,可联系本站删除。