
摘要:美国国税局上调劳动所得税收抵免额度,但加密货币交易利润若超过12,200美元,将导致纳税人完全丧失资格。本文详解抵免规则、常见陷阱及申报要点。
币圈界报道:
加密资产盈利超限将触发税收抵免全额取消
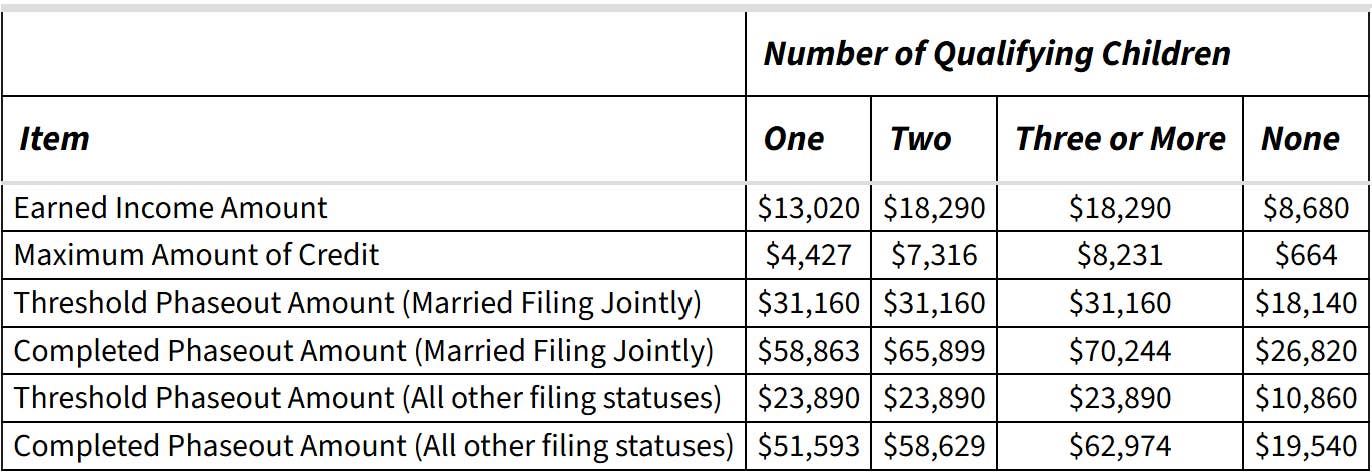
美国国税局(IRS)近期更新了针对低收入劳动家庭的税收抵免标准。拥有1名子女的家庭最高可获得4,427美元抵免,而抚养3名及以上子女者最高可达8,231美元,均按2026年通胀调整后金额执行。
抵免资格门槛与投资收入限制并存
该抵免项目名为“劳动所得税收抵免”(EITC),自1975年起实施,属于可退还型税收优惠,即使无应纳税额,也可获得现金返还。
2026年度具体限额如下: 无子女:最高664美元; 1名子女:最高4,427美元; 2名子女:最高7,316美元; 3名或以上子女:最高8,231美元。
实际可申请金额取决于收入水平、婚姻状态及家庭结构。例如,单人申报且有1名子女者,年收入通常须低于51,593美元;联合申报夫妻则上限为58,863美元。
投资收入不得超过12,200美元,否则全盘清零
关键限制在于:非工资类收入(如利息、股息、资本利得)在2026年合计不得超过12,200美元。
一旦超出此数值哪怕1美元,整个抵免资格将被彻底取消——这被称为“悬崖效应”,具有高度敏感性。
加密货币交易产生的资本利得被明确纳入该范畴。由于国税局将比特币等数字资产视为“财产”,其买卖行为构成应税事件,出售获利即计入投资收入。
举例说明:一名年薪30,000美元的劳动者符合基本条件,若当年通过加密货币交易赚取12,300美元,则其投资收入已超限,将无法享受任何抵免。
交易者易忽视的两项税务雷区
代币互换等同于销售行为:用一种加密货币兑换另一种(如比特币换以太坊),即便未兑换成法定货币,也视作一次应税销售,需申报资本利得。
质押奖励即时征税:当您实际收到质押奖励时,该部分即被认定为应税收入,计入总收入,可能直接影响是否满足抵免资格。
申报流程与退税时间安排
符合条件者必须提交Form 1040或Form 1040-SR,即使无需报税也需申报。
若有受扶养子女,还需附上Schedule EITC附表。
根据法规,国税局不得在2月中旬前发放含EITC的退税款项,该限制适用于全部退税金额,不单独针对抵免部分。纳税人可通过“Where’s My Refund”系统追踪进度。
建议在申报前汇总全年数据:核算Form 8949与Schedule D上的资本利得,合并利息与股息总额,并与12,200美元上限比对。
本文内容仅作信息参考,不构成税务建议。具体资格判定因人而异,申报前请查阅官方指南或咨询持证税务顾问。
声明:本站所有文章内容,均为采集网络资源,不代表本站观点及立场,不构成任何投资建议!如若内容侵犯了原著者的合法权益,可联系本站删除。