
摘要:10月底币安遭黑客攻击,引发未平仓合约价值骤降。但以币种计价的敞口基本稳定,结合ETF资金流出与零售活动低迷,揭示市场行为或为平台迁移而非大规模撤离。核心指标显示,真正退出证据仍不足。
币圈界报道:
币安事件后衍生品数据异动:去杠杆化还是结构性调整?
10月29日,币安遭遇重大安全事件,导致约63亿美元资产被盗,随后暂停提币服务。尽管交易所声称已追回95%被盗资金,恢复提币后净提款额达47.2亿美元。这一冲击波直接反映在期货市场:比特币未平仓合约价值降至87亿美元,创下两个月新低。
零售交易热度未现显著攀升
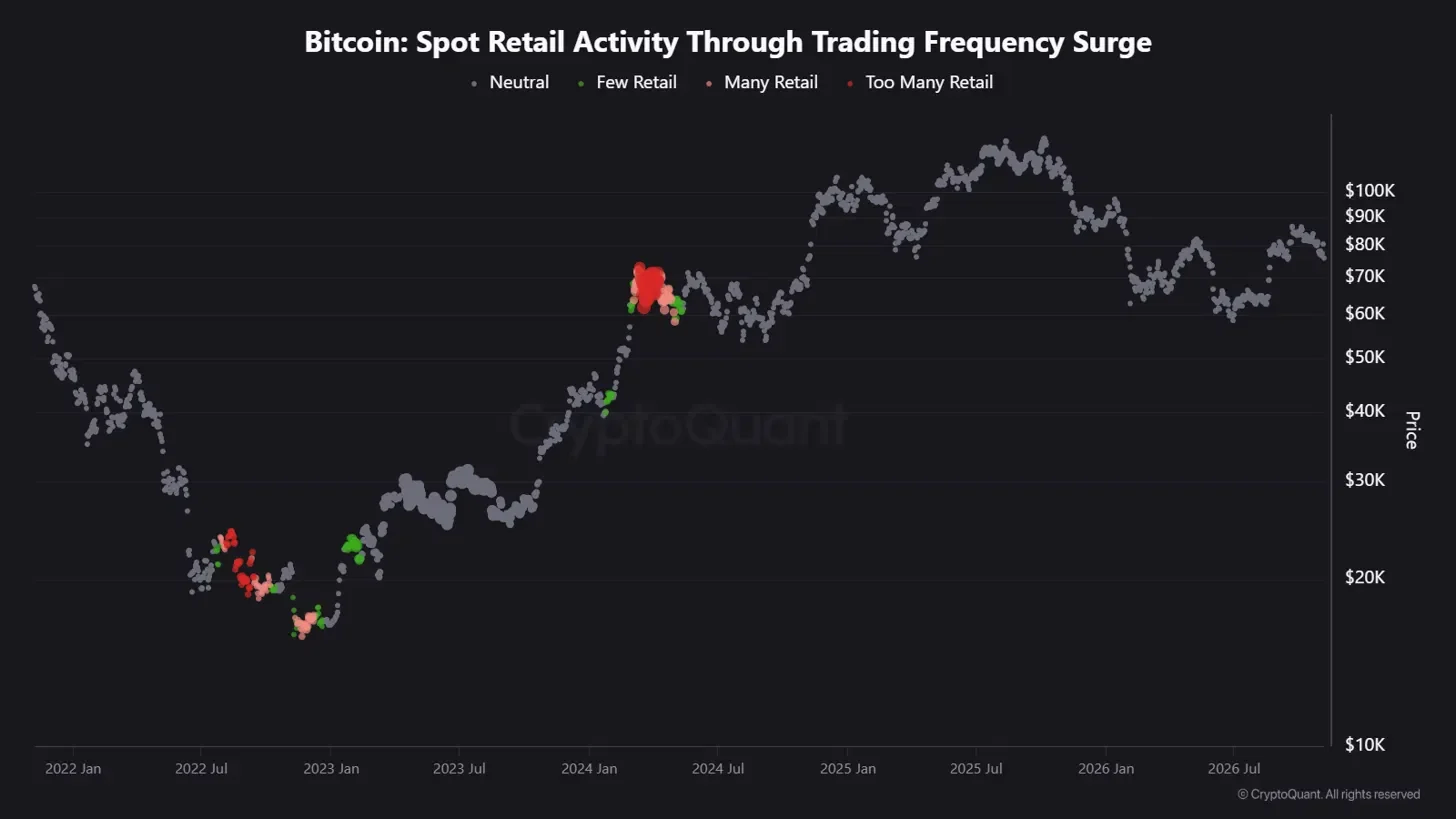
尽管比特币在2025年10月触及接近12.6万美元的历史高点,或年初回落至6万美元区间,但BaykusCharts监测的零售活动指标始终未出现预期中的激增信号。分析师推测,部分交易行为可能已转向现货比特币ETF,从而在交易所层面体现为参与度平稳。
期货持仓量维持低位运行
Arab Chain数据显示,币安比特币期货未平仓合约处于逾两个多月来的最低水平。然而,这并不必然意味着投资者离场,更可能是其从中心化交易所向其他渠道转移。验证该假设需依赖三组关键数据:明确的零售活动定义、以币种计价的合约规模,以及同期现货ETF的资金流动情况。
指标反映频率而非参与者身份
CryptoQuant解释其“交易频率激增”指标时指出,该模型通过对比当前交易频次与一年期移动平均线,识别出显著偏离正常值的时段。中性读数仅表示活动处于常规水平,不包含对参与人数的统计。一笔大额订单可被拆分为数百笔成交,而个人长期持有者可能仅完成一次交易——两者在计数上无差异,但背后动机截然不同。因此,历史高点与大幅回调期间均未再现以往的交易狂热,表明市场情绪并未回归旧有模式。
黑客事件对期货数据的误导性影响
币安遭受攻击后,市场信心受挫,部分用户选择关闭头寸并转移至其他平台。此类操作将导致单一交易所未平仓合约规模下降,但整体比特币敞口保持不变。同时,转入私人钱包的代币亦不构成抛售行为。因此,11月初创下的合约低点,更多反映的是币安自身流动性变化,而非市场整体撤离。
币种计价视角下持仓量趋于稳定
美元计价的未平仓合约价值受价格波动直接影响。根据早期CryptoQuant分析,在黑客事件前(10月底),比特币价格约为80,774美元,未平仓合约价值为91.5亿美元,隐含敞口约113,300 BTC;至11月6日,价格跌破76,000美元,美元价值降至87亿美元,但隐含敞口升至约114,500 BTC或更高。价格下跌约5.4%即导致约5.4亿美元缩水,实际降幅略小,说明币种数量略有上升。这意味着,未平仓合约并未实质性减少,而是受估值方式影响产生账面缩水。
ETF资金流向呈现相反趋势
贝莱德旗下IBIT在11月初录得约4.05亿美元净赎回,整体美国现货比特币ETF当周净流出3.99亿美元。该数据来自Farside Investors,不受价格波动干扰,具有较强可信度。虽然单周数据不足以形成趋势,但在黑客事件后资金持续外流,削弱了“零售资金大规模迁移到ETF”的解释力。此外,资金流向无法区分机构与散户行为,因创建与赎回在会计上等同,难以追溯真实主体。
真正撤离论点的验证路径
若要支持“个人正从比特币系统全面退出”的观点,必须同时满足三个条件:交易所零售活动无异常、大型中心化平台出现去杠杆化、且同期ETF呈现净赎回。目前,前两项数据尚未完全匹配。未来可关注三类指标:币安以BTC计的未平仓合约是否持续下滑;各ETF发行方赎回是否分散分布;以及CryptoQuant零售指标是否出现反弹信号。当前信息指向更狭窄结论:币安用户并未大规模减仓,而是在事件前后维持大致相同的币种敞口,且在期货低点前,ETF持有人已是净卖出方。
声明:本站所有文章内容,均为采集网络资源,不代表本站观点及立场,不构成任何投资建议!如若内容侵犯了原著者的合法权益,可联系本站删除。