
摘要:美国大选后民主党掌控国会两院,美债收益率回落至4.92%,推动美元指数一度下探101.10。强劲就业数据缓解跌势,美联储加息预期升温。美元走势将取决于通胀数据与政策信号。
币圈界报道:
大选格局重塑与美债走低施压美元汇率
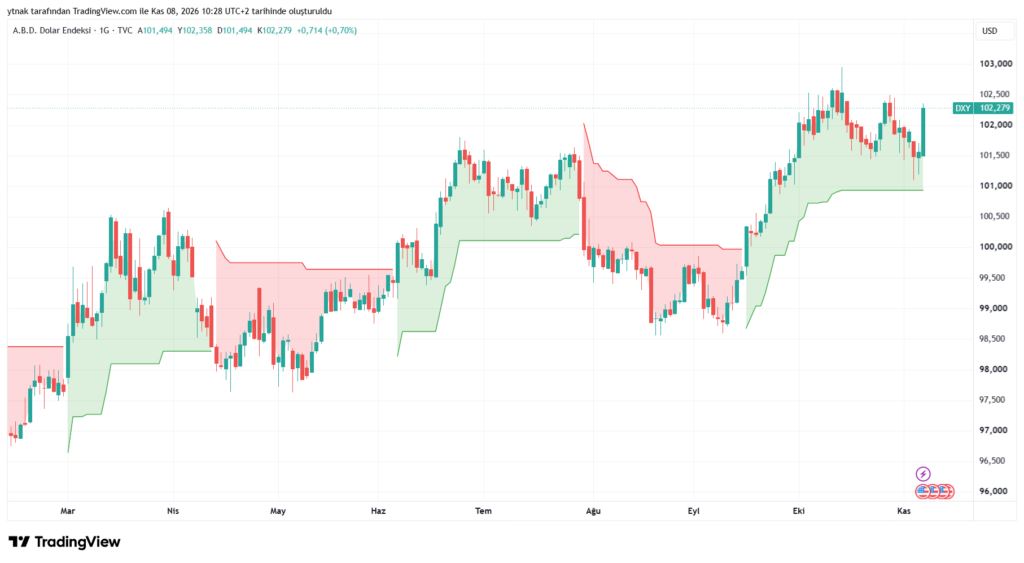
美国选举结果公布后,美元指数遭遇显著抛压。民主党在参议院和众议院均取得多数席位,叠加10年期国债收益率从5.3%滑落至4.92%,致使美元指数一度跌至101.10,为近五周最低点,较10月高点回落逾1.7%。
财政刺激预期降温,债务融资需求趋缓
政治权力结构变化使大规模支出法案通过难度上升,投资者据此推断未来财政扩张空间受限,进而降低对美债的配置需求。收益率下行削弱了美元资产的利息回报吸引力,成为本轮贬值的核心动因之一。
科技监管担忧拖累风险偏好
市场担忧民主党主导下的国会可能加强对人工智能领域的监管审查,导致科技板块承压。作为美国经济关键投资方向,该领域波动间接传导至整体风险情绪,进一步抑制美元需求。
就业数据反弹支撑美元短期企稳
10月非农新增就业岗位达16.5万个,超出市场预期,强化美联储12月再度加息的可能性。受此提振,美元指数于11月6日回升至102.28,部分收复选举后的失地。尽管年内初有回调,全年仍有望实现约4%的涨幅。
美元走弱对加密与股市分化影响显现
尽管弱势美元通常利好比特币等风险资产,但当前市场不确定性升高,投资者避险倾向上升,反而导致比特币单日跌幅超5%。加密市场并未因美元走弱而自动受益。
美股方面,美元疲软有助于提升跨国企业海外收入换算价值;然而若通胀重燃并触发利率上行,则成长型股票或将面临压力。
技术面显示,美元指数在100.90至101.15区间存在关键支撑。若守住该区域,或有望反弹至102.87-103水平;一旦跌破100.90,下方目标指向100.20-100.60,更远则关注90整数关口。
周线图呈现上升楔形形态,暗示中期上涨动能减弱。日线级别101位置成关键分水岭,后续通胀数据及美联储政策指引将成为决定美元走向的核心变量。
本内容基于公开市场信息整理,不构成任何投资建议,请投资者独立判断。
声明:本站所有文章内容,均为采集网络资源,不代表本站观点及立场,不构成任何投资建议!如若内容侵犯了原著者的合法权益,可联系本站删除。