
摘要:SEC委员长阿特金斯:会计与审计应聚焦投资者核心关切韩国时间13日凌晨,在美国证券交易委员会(SEC)举办的企业财务报告洞察(CFRI)活动中,SEC委员长保罗·阿特金斯(Paul S. Atkins)发表讲话,强调会计准则和审计监督应当“聚焦于对投资者至关重要的议题”。他同时要求财务会计准则委员会(FASB)和上市公
币圈界报道:
SEC委员长阿特金斯:会计与审计应聚焦投资者核心关切
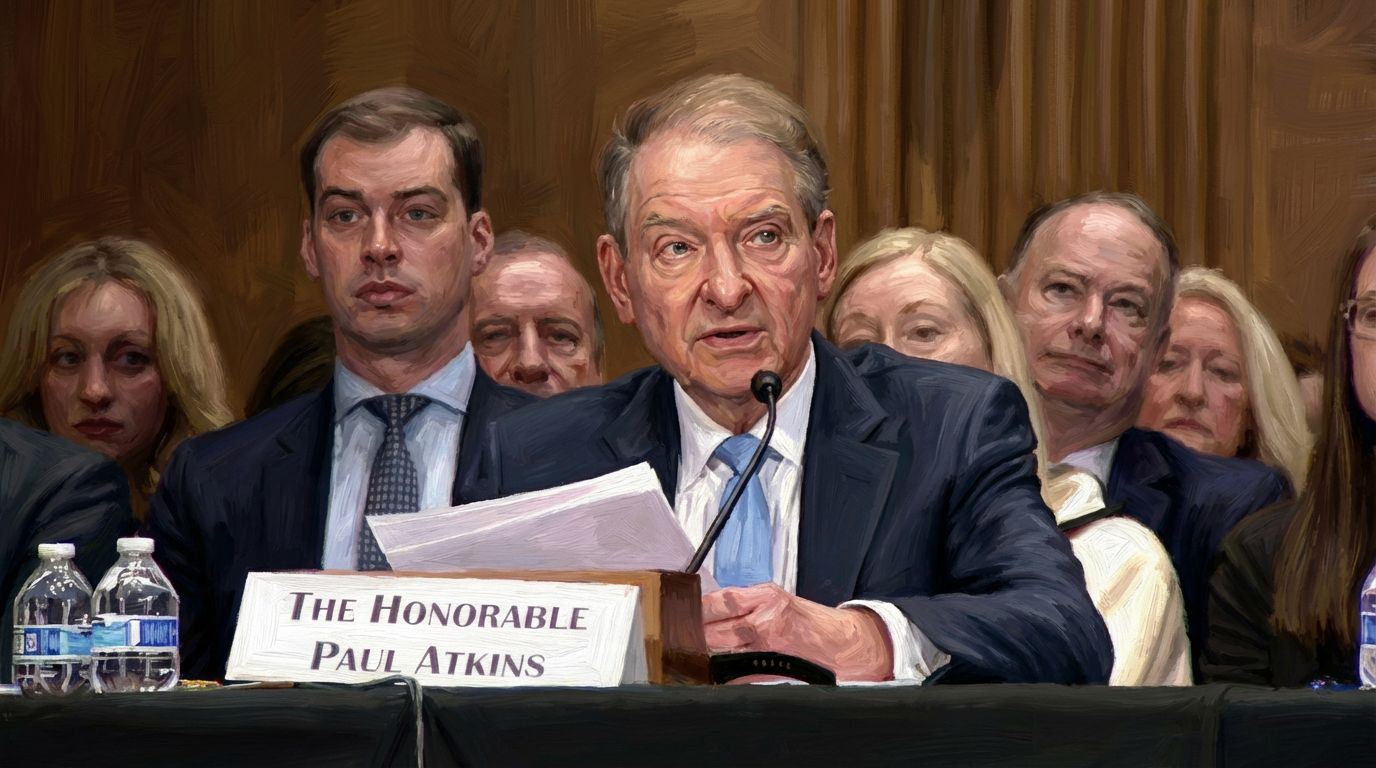
韩国时间13日凌晨,在美国证券交易委员会(SEC)举办的企业财务报告洞察(CFRI)活动中,SEC委员长保罗·阿特金斯(Paul S. Atkins)发表讲话,强调会计准则和审计监督应当“聚焦于对投资者至关重要的议题”。他同时要求财务会计准则委员会(FASB)和上市公司会计监督委员会(PCAOB)在制定规则时,必须综合权衡相关任务的成本与收益。
演讲立场说明
根据SEC的活动公告,阿特金斯将参与此次演讲及对话环节。他在演讲稿开篇明确指出,其个人观点并不代表SEC整体或其他委员的立场。
FASB研究项目:关注新兴议题的成本效益
FASB正在进行的“当前趋势与新兴问题”研究项目,旨在调查数据基础设施投资、非传统贷款以及中期报告趋势等议题。该研究的结果将提交给董事会,以判断是否将其纳入制定会计准则的技术议程。
需要澄清的是,这项研究与发布新会计准则或SEC规则的程序不同。目前,这三个领域的标准变更尚未进入决定阶段。
阿特金斯强调,在审查标准变更时,应区分企业一次性承担的成本与持续性成本,并仔细审视哪些信息对投资者的决策至关重要。其核心理念在于,应尽早听取企业和投资者的意见,评估预期收益是否足以证明成本的合理性。
PCAOB职责:回归投资者保护本源
PCAOB是负责制定上市公司审计标准、管理会计师事务所注册、检查及处罚的监督机构。阿特金斯表示,该机构的工作必须与其法定使命——即保护投资者——紧密相连。
他建议,在启动新任务前,应明确所要解决的问题及其依据,并比较可能的替代方案。他还提出,应审查会计师事务所、上市公司乃至最终由股东承担的成本,并将利益相关者意见征集制度化。
PCAOB近期动态与QC 1000修订案
PCAOB已于6月23日启动了关于标准制定的首次公开意见征求,并于9月30日更新了标准制定、研究和规则制定的议程。更新的议程包括审计师独立性、欺诈与法规违规、持续经营问题以及数据与技术研究等。这些是PCAOB正在进行的工作和优先事项,并非阿特金斯在演讲中刚刚确定的新政策。
此外,SEC于11月2日批准了PCAOQ对质量管理标准QC 1000的修订案。SEC的批准命令指出,修订背景是会计师事务所在执行标准过程中遇到了困难。
修订案取消了此前对每年出具超过100家发行人审计报告的事务所所要求的“外部质量管理功能(EQCF)”。该功能原本旨在通过外部人员审查,确保事务所质量管理体系中的关键判断和结论得到验证。修订后,部分质量管理角色可由外部人员承担或由多人分担,且质量文档的保存期限从7年缩短至5年。
SEC的批准文件承认,取消外部审查功能有助于降低成本,但也引发了失去独立外部视角的担忧。然而,SEC认为,鉴于其他质量管理程序和PCAOB的监督得以保留,修订案不会损害投资者保护的效果。
虚拟资产议题独立讨论
虚拟资产并非阿特金斯演讲的直接主题。在CFRI的正式议程中,专门设置了关于虚拟资产、稳定币、代币化及链上金融的会计、披露、控制和风险管理的独立环节。
实施时间表
QC 1000修订案将于12月15日正式生效。会计师事务所需在至少运行5个月的质量管理体系后,进行首次评估。
声明:本站所有文章内容,均为采集网络资源,不代表本站观点及立场,不构成任何投资建议!如若内容侵犯了原著者的合法权益,可联系本站删除。