
摘要:核心要点Figure 进行短期借贷;PRIME 持有者可再次借款。持有者拥有的是资金池头寸,而非抵押贷款本身。PRIME 同时作为 Morpho 和 Kamino 的抵押品。在借贷渠道中占比 61.5% 并不等同于杠杆率。RWA.xyz 案例研究:资产规模与债务缺口RWA.xyz 于 11 月 9 日发布的案例研究显示
币圈界报道:
核心要点
Figure 进行短期借贷;PRIME 持有者可再次借款。持有者拥有的是资金池头寸,而非抵押贷款本身。PRIME 同时作为 Morpho 和 Kamino 的抵押品。在借贷渠道中占比 61.5% 并不等同于杠杆率。
RWA.xyz 案例研究:资产规模与债务缺口
RWA.xyz 于 11 月 9 日发布的案例研究显示,截至 11 月 4 日,PRIME 管理的资产(AUM)为 5.34 亿美元,并统计了代币的存放位置。然而,该数据并未计入叠加在这些资产之上的债务,而这正是问题的关键所在。
债务一:Figure 的仓库贷款
房屋净值信贷额度(HELOC)允许房主以其房产价值为基础提取资金。发起方在第一天提供资金,直到贷款出售给投资者或打包成证券化产品时才能收回资金。仓库融资填补了这期间的资金缺口。
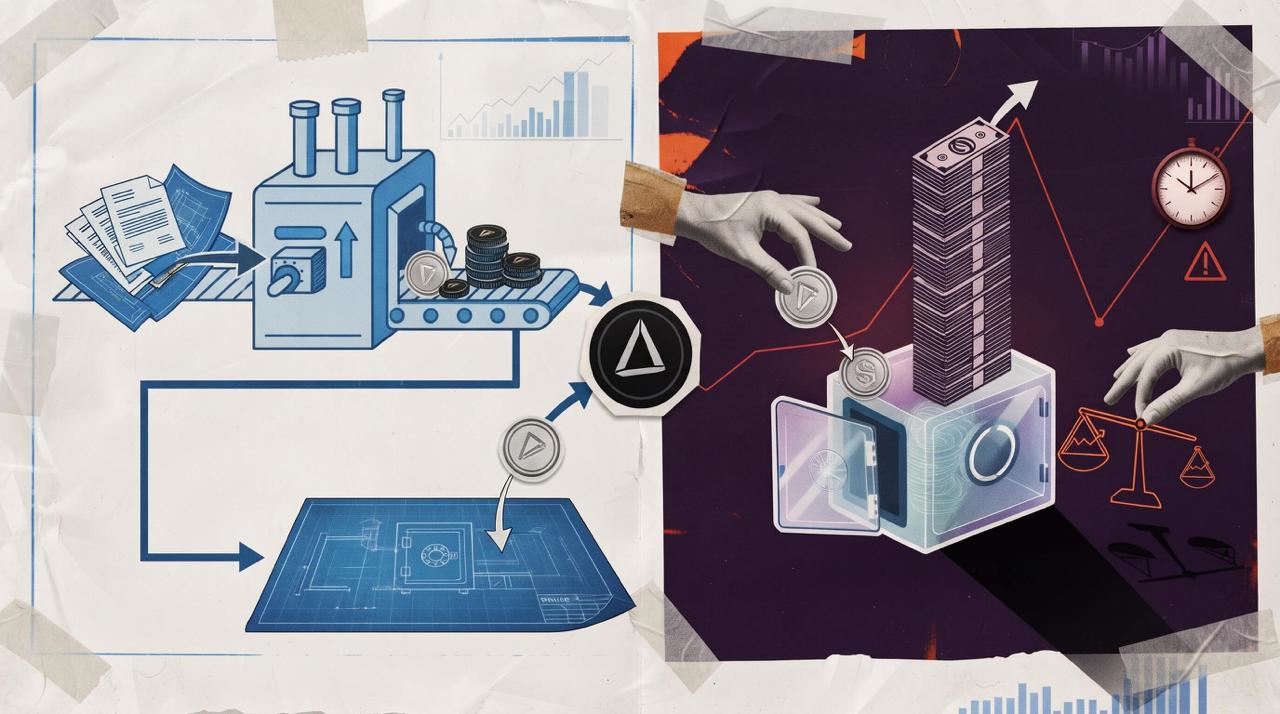
RWA.xyz 指出,Figure 的持有期不到一个月。Figure Lending 将一批 HELOCs 质押给其 Prime 市场(前身为 Democratized Prime),以这些贷款为抵押借入 YLDS,随后出售贷款、偿还资金池并重新开始循环。另一端的房主将在数年内偿还贷款,而资金池的资金周转周期仅为数周。PRIME 的收益来源于这种短期循环,而非长期循环。
Hastra 的代币通过两层包装进入该资金池。以太坊上的投资者将 USDC 兑换为 wYLDS,Hastra 将其储备描述为直接持有或部署到 Figure Prime 资金池中的 YLDS,然后质押 wYLDS 并获得 PRIME,这是一种代表质押头寸的收益凭证。小写的 Prime 指 Figure 的市场,大写的 PRIME 指 Hastra 的代币。尽管命名容易混淆,但两者的角色截然不同。
这一链条也明确了持有者拥有什么。Figure 的融资条款规定,与抵押贷款相关的抵押品被置于信托和代理安排中,供资金池的出借人使用,并声明抵押品不能作为还款保证,清算所得可能不足以覆盖债务。PRIME 持有者的索赔权需先经过 Hastra 的包装层和资金池文件,然后才能触及上述条款。因此,代币背后的法律索赔需要单独阅读,不能与其所指的资产混为一谈。PRIME 是融资资金池中的头寸,而非对房屋的留置权。
债务二:持有者的借款
Morpho 的案例研究描述了第二步:持有者将 PRIME 作为抵押品存入,并从稳定币供应商处借入 USDC 或 PYUSD,而被质押的 PRIME 继续产生可变收益。DefiLlama 关于 Sentora PRIME 金库的研究笔记指出,PRIME/PYUSD 市场的清算贷款价值比(LLTV)为 86%,且市场预言机通过 PRIME 与 wYLDS 的汇率而非交易价格来定价 PRIME。因此,该头寸免受 PRIME 二级市场波动的影响,但暴露于 PYUSD 自身的挂钩风险中。
这笔借款与 Figure 无关。根据 Morpho 的清算规则,当债务超过市场设定的 LLTV 阈值且抵押品估值发生变化时,头寸将被清算。借出的稳定币在每个区块都会产生利息,因此,如果持有者在接近限制的情况下借款并放任不管,即使 Figure 资金池中的所有 HELOCs 均表现良好,他们也会因自己的债务而逐渐走向清算。
| 借款人 | Figure Lending | 出借人 | Figure 的 Prime 资金池(YLDS 供应商) | 抵押品 | 质押的 HELOCs | 期限 | 每批次不到一个月 | 偿还来源 | 贷款出售所得 | 损失承担者 | 资金池出借人,通过 PRIME 持有者 |
| 借款人 | PRIME 持有者 | 出借人 | Morpho 或 Kamino 稳定币供应商 | 抵押品 | PRIME 代币 | 期限 | 无固定期限,利息持续累积 | 偿还来源 | 持有者自行偿还,或被清算 | 损失承担者 | 首先由持有者承担;若出现坏账则由供应商承担 |
收益是什么,以及以此借款的成本是多少
案例研究中快照显示的 30 天净年化收益率(APY)为 6.1%。这是 11 月初的数据。Hastra 的费率文档指出,早期的混合收益模型已被“HELOC+”费率取代,该费率随利用率变动,即 Figure 在特定时间实际借用的资金池供应比例,减去 0.50% 的年度 Hastra 费用。当 Figure 借用更多资金池资金时,费率上升;当贷款售出且资本闲置时,费率下降。
利用 PRIME 借款购买更多 PRIME 的持有者,是在赌动变动费率与 Morpho 借出费率之间的利差,后者也随稳定币侧的利用率变动。算术逻辑简单且残酷:
一轮杠杆操作示例(取整数值):
1,000 美元的 PRIME,借入 500 美元并再投资,总敞口为 1,500 美元。在资产收益率为 6% 时,头寸赚取 90 美元;在借出费率为 5% 时,支付 25 美元;净收益为 65 美元,而未杠杆化的收益为 60 美元。若将借出费率提高至 8%,净收益降至 50 美元,低于未杠杆化的回报。
这些费率仅为说明性数据,选取自 11 月快照附近,并非 PRIME 或 Morpho 的实际报价。假设一年期、价格不变、无费用、无复利、无税收或清算损失。
在 1,000 美元的本金上增加 5 个百分点的回报,换来的是无限期的负债和一个清算阈值。这笔交易是否值得,取决于两个任何一方都无法控制的利率,这与其它抵押支持稳定币贷款的情况类似。
为什么 61.5% 不是杠杆率
衡量杠杆率需要两个在同一时刻获取的数字:质押的抵押品和针对该抵押品借入的债务。案例研究提供了第一个数字。在 11 月 4 日的快照中,Morpho 持有约 2.45 亿美元的 PRIME,Kamino 持有 8400 万美元,RWA.xyz 报告称这占 AUM 的 61.5%。
十分之六的 PRIME 代币存放在借贷合约中。这是一个分布事实。它并未说明其中有多少代币有贷款担保、每笔贷款的规模如何,或者借出的稳定币是投入了更多的 PRIME、另一个协议,还是回到了银行账户中。将 PRIME 停放在 Morpho 上不借款的持有者,与借至 86% 限制的持有者在统计中被视为相同。
由此衍生出两个相关错误。首先,将 Morpho 和 Kamino 的余额加到 5.34 亿美元会导致重复计算:移入借贷合约的代币仍是同一代币,质押它并不会创造新资本。其次,将 5.34 亿美元误读为该期间发起的房屋净值信贷总额,是将产品规模误解为其资助的活动规模;Figure 的资金池周转周期不到一个月,因此相同的美元可以资助许多批次。
债务方面并非秘密。Morpho 的市场页面显示每个 PRIME 市场的总借款、利用率和借款人列表,Kamino 也发布等效数据,因此读者可以在同一时间戳下获取双方数据。案例研究并未这样做,在有人这样做之前,61.5% 应被引用为代币所在的位置,而非针对它们欠下的债务金额。
报告中缺失的关键数字
RWA.xyz 记录了一个工作通道:稳定币资助 Figure 的仓库,Figure 在一个月内完成仓库周转,收据代币可在其他地方作为抵押品。然而,它尚未记录一个会将该描述转化为风险评估的关键数字:与 5.34 亿美元同一天记录的、针对 PRIME 的未偿稳定币债务。没有这一数据,读者只能看着一份贷款账本,而对第二份账本进行猜测。
声明:本站所有文章内容,均为采集网络资源,不代表本站观点及立场,不构成任何投资建议!如若内容侵犯了原著者的合法权益,可联系本站删除。