
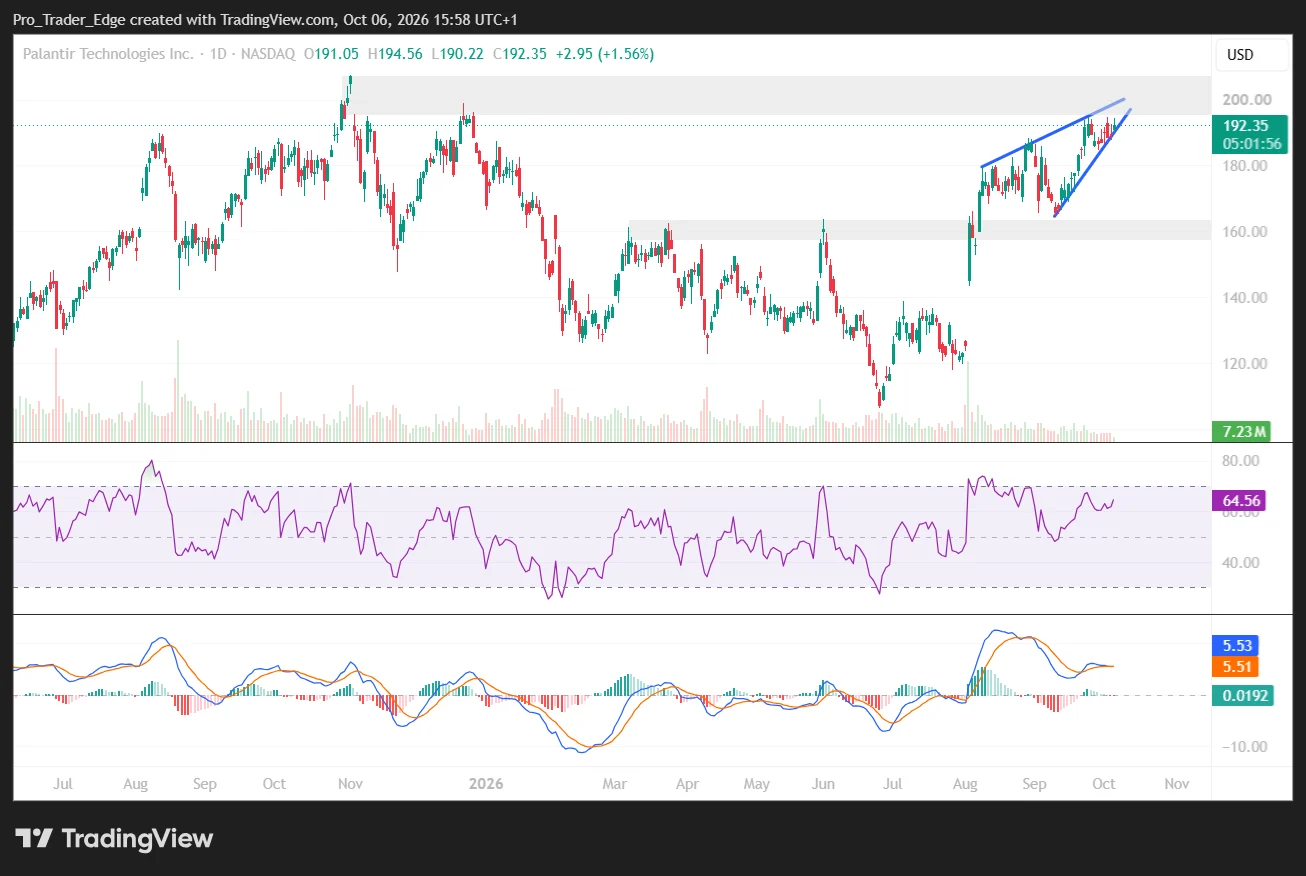
摘要:Palantir近期财报表现强劲,政府合同推动营收同比激增93%,全年预期上调至81.5亿至81.6亿美元。然而,英国正评估本土替代方案,国际挑战浮现,同时高市盈率引发估值分歧。技术面显示阻力区在198-205美元,支撑位位于180-183美元。
币圈界报道:
Palantir第二季度业绩亮眼,全球扩张与监管压力同步显现
Palantir Technologies Inc.(PLTR)在最新财季交出令人瞩目的成绩单,总营收达19.4亿美元,同比增长93%,其中美国政府收入增幅高达90%至8.09亿美元。公司据此将全年营收指引大幅上调至81.5亿至81.6亿美元区间,标志着其人工智能解决方案已从试点阶段迈向规模化落地。
军事与公共部门合作深化,主权计算架构持续突破
美国国防部已正式将Palantir的Maven AI平台纳入永久性记录系统,使其深度嵌入作战与后勤管理体系。与此同时,公司与美国农业部签订价值3亿美元的新合同,进一步拓展联邦客户基础。在主权人工智能领域,Palantir与Armada合作推进独立于公共云的数据中心集成方案,使政府机构可在完全自主控制的环境中运行核心AI系统,减少对主流云服务商的依赖。
此外,富士通正在日本部署Palantir的AIP与Foundry平台,成功整合超3,000家供应商及18个制造工厂的数据流,验证了其在复杂供应链管理中的实战能力。
海外监管审查升温,增长叙事面临现实考验
尽管国内进展顺利,但国际环境出现显著变数。英国政府正评估在国民医疗服务体系(NHS)和国防系统中采用本土替代技术的可能性,以降低对外部数据平台的依赖。《金融时报》披露,已有超过20个NHS信托机构暂停使用部分Palantir候诊管理工具,构成对其全球扩张战略的直接挑战。
市场分析师观点分化明显:36名覆盖该股的分析师中,23人给予买入或强烈买入评级,10人持有,3人卖出,平均目标价为195.33美元。德意志银行将其评级由持有上调至买入,目标价设为200美元,认为公司第二季度表现远超行业基准。瑞银、DA Davidson等机构更将目标价推升至250美元,而高盛则维持中性立场。
估值溢价与技术走势形成双重博弈
当前股价约192.35美元,较52周高点207.52美元回落约8%。尽管如此,公司市值仍超4500亿美元,对应市盈率约162倍,显著高于一般软件企业水平。能否持续维持近90%的年化收入增速,成为支撑当前估值的关键假设。
技术面上,股价在198至205美元区间遭遇强阻力,该区域兼具上升通道上轨与前期抛压。若能有效突破并伴随成交量放大,有望打开向220-225美元迈进的空间。下方支撑位集中在180至183美元,跌破此区间将加剧回撤至160美元的风险。相对强弱指数(RSI)为64.56,动能偏强但未过热;MACD已转正值,柱状图信号微弱,表明趋势尚在酝酿中。
声明:本站所有文章内容,均为采集网络资源,不代表本站观点及立场,不构成任何投资建议!如若内容侵犯了原著者的合法权益,可联系本站删除。