
摘要:币安正式实施期权卖方全额USDC储备要求,全面转向现金担保模式。新规强化风控机制,限制杠杆使用,影响做空看跌期权头寸结构,推动平台向更稳健结算体系演进。
币圈界报道:
币安上线期权卖方全现金担保机制,稳定币成核心抵押工具
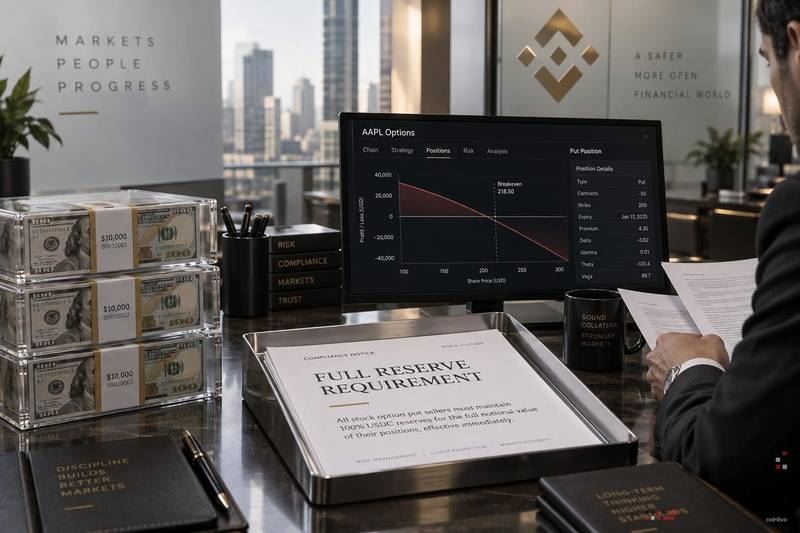
币安已启动新规则,要求所有在平台上出售股票看跌期权的交易者,在开仓前必须持有与潜在履约义务等值的完整USDC资产作为储备。此举标志着其期权产品正式进入完全由现金担保的运作阶段,彻底取消部分保证金支持方式,并对杠杆使用形成直接约束。
卖方资金锁定机制重塑风险承担边界
看跌期权赋予买方在特定价格卖出标的资产的权利,而卖方则需承担被指派购买该资产的义务。根据新规,卖方在建立头寸前,必须预先冻结足以覆盖行权所需金额的USDC资金,确保每一笔做空头寸均具备实际偿付能力。
此规则仅适用于期权写方,即卖方。买方仅支付权利金且无指派风险,因此不受储备要求影响。该调整使每个开放的做空看跌头寸从传统保证金结构转型为明确的现金担保形式。
USDC为何成为首选结算与抵押媒介
USDC因其与美元1:1锚定,具备高流动性和无汇率波动特性,成为理想的抵押资产。其在币安生态中的广泛应用,已延伸至支付清算、借贷及衍生品结算等多个环节,此次纳入期权担保体系,进一步巩固其作为平台核心结算资产的地位。
储备计算逻辑与到期处理流程详解
所需储备金额等于行权价乘以合约所覆盖的股份数量。例如,一份涵盖10股、行权价为150美元的合约,卖方需提前锁定1,500美元的USDC。尽管收取的权利金可在行权时降低净成本,但不会减少初始储备要求。
到期后可能出现两种情形:若标的资产收盘价高于行权价,期权失效,卖方保留权利金,锁定的USDC将被释放;若期权被行权,预留的USDC将用于按约定价格履行购入义务。
资本占用上升,杠杆空间显著压缩
全额储备制度要求卖方在开仓时即承诺对应名义价值的资金,相较于以往的保证金模式,单个头寸所需资金大幅增加。这直接制约了交易者可同时持有的头寸规模,整体杠杆水平随之下降。
该设计的核心优势在于降低对手方风险——交易所拥有充足抵押品,可直接完成结算,无需依赖追加保证金流程。对于习惯于保证金交易的用户而言,需重新评估头寸管理策略。
值得注意的是,全额储备并未消除下行风险。一旦标的资产价格暴跌并触发行权,卖方将以高于市价的成本获得股份,而其抵押的USDC已转化为该头寸。市场波动和指派风险依然存在。建议交易者在操作前查阅币安官方文档,确认具体合约参数、可交易标的及抵押算法。
此外,币安持续强化合规框架,此次改革亦是其应对全球监管关注的重要举措。与此同时,Circle在美欧的监管进展为USDC作为主流结算资产的定位提供了外部支撑,凸显其在数字金融基础设施中的关键角色。
声明:本站所有文章内容,均为采集网络资源,不代表本站观点及立场,不构成任何投资建议!如若内容侵犯了原著者的合法权益,可联系本站删除。