
摘要:美国证券清算公司DTCC将于2026年10月启动代币化服务,首批支持25种证券,覆盖约30万亿美元资产。该系统基于Canton与Besu网络,实现全天候结算,推动抵押品管理效率跃升。
币圈界报道:
DTCC代币化平台十月启航:首期接入25类核心证券资产
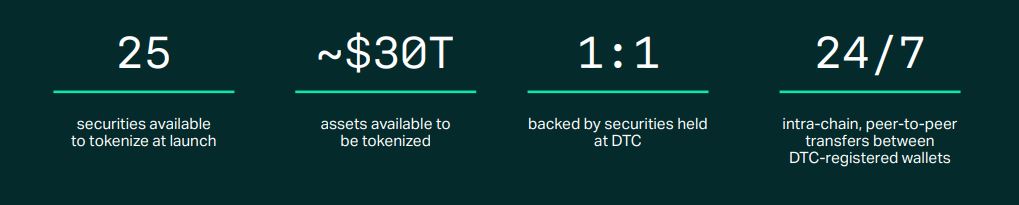
作为美国证券结算体系的核心机构,DTCC已规划于2026年10月底前在Canton网络与自研私有网络Besu上正式推出其代币化服务。该平台初期将聚焦25种高流动性证券的链上运行,涵盖大型Russell 1000成分股、交易所交易基金及美国国债。据官方披露,其托管的约30万亿美元资产有望在未来分阶段完成数字化转型。
首阶段部署规模审慎:25种资产率先登陆双网络架构
DTCC于10月16日至17日发布技术概览文件,明确此次启动为渐进式落地策略。首批上线资产包括主流指数成分股、ETF及美国国债,构成合格资产池的重要部分。该池规模约为30万亿美元,约占其总托管资产(超114万亿美元)的四分之一。
系统支持双网络并行:Canton网络遵循CIP-56标准,而Besu则采用ERC-20协议。转账操作仅限于经认证的钱包间进行,且须通过身份筛选机制。资产互换流程设定在工作日东部时间凌晨2点至下午6点之间,目标处理时长控制在15分钟以内。
准入门槛严格,仅限于具备资质的DTC参与者——主要包括大型金融机构、券商与托管方及其指定客户。因此,该服务目前定位为面向专业机构的工具。
代币化变革意义:打破传统结算瓶颈,提升资本效率
当前,证券转移正从固定时段结算向全天候链上流转演进,显著缩短资产可用周期。此前,银行需预留大量闲置抵押品以应对市场波动;如今,优质资产可即时用于回购、保证金质押与证券借贷。
对比显示:过去,数字实验易导致流动性割裂;而今,代币与原生证券共享同一CUSIP代码,共同纳入统一流动性池,避免碎片化风险。
行业研究如世界经济论坛估算,该系统若全面推广,或带来高达千亿美元的全球运营成本节约。尽管仅为预测值,但其潜力已引发广泛关注。早期应用场景预计将集中于抵押品管理与证券借贷领域。
合规与安全双重保障:代币与原资产法律地位一致
系统设计以安全性为核心。每个代币均由对应证券一对一背书,享有完全相同的法律权利。原始账簿与记录仍由DTCC集中维护。内置控制功能涵盖铸造、销毁、暂停、追回及转账权限限制。
对于美国国债,利息与本金支付将通过链上执行,现金部分则转入传统银行账户,按既定流程处理。美国证券交易委员会已于2025年12月授予无行动函,批准该计划,有效期三年。DTCC强调此为对其50年角色的持续演进,而非颠覆性重构。
未来路径图:Stellar与Circle Arc拟于2027年接入
随着主系统上线,DTCC已制定后续扩展蓝图。具体进展将视监管反馈、市场接受度及参与者意见动态调整:
新增网络:2027年上半年引入Stellar(符合SEP-41标准)与Circle的Arc(基于ERC-20)。
资产范围拓展:增加更多Russell 1000成分股、ETF及美国国债。
功能增强:支持股票与ETF的公司行为处理,实现跨账面登记与链上头寸的统一记录。
结算方式升级:支持链上净额结算与数字现金结算。
面对逾114万亿美元的托管规模,25种证券仅是初步尝试。真正的挑战将在2027年显现——当公共网络加入后,问题将从“代币化是否可行”转向“金融机构采纳速度如何”。届时,DTCC代币化服务将成为决定行业转型节奏的关键节点。
声明:本站所有文章内容,均为采集网络资源,不代表本站观点及立场,不构成任何投资建议!如若内容侵犯了原著者的合法权益,可联系本站删除。