
摘要:美国11月中期选举前夕,比特币波动率与美股恐慌情绪出现背离。尽管VIX飙升,历史数据却显示选举后市场表现参差不齐,加密资产清算激增,多头头寸逼近风险阈值,交易者面临复杂抉择。
币圈界报道:
选举周期下的加密市场波动性呈现矛盾趋势
在2024年美国中期选举临近之际,比特币波动率走势引发广泛讨论。尽管市场普遍预期政治不确定性可能推高风险溢价,但基于四个选举周期的分析表明,其对加密资产价格方向并无稳定指引。
股市恐慌指数跃升,但加密市场反应分化
CBOE波动率指数(VIX)周五录得21.5%涨幅,升至19.99,伴随标普500指数下跌1.09%。然而,回顾过去32次类似情境,次日周一仅7次上涨,25次回落,平均跌幅达4.5%。这虽反映市场惯性下行倾向,但仍有例外存在,为反弹预留空间。
杠杆清算潮显现,多头头寸逼近警戒线
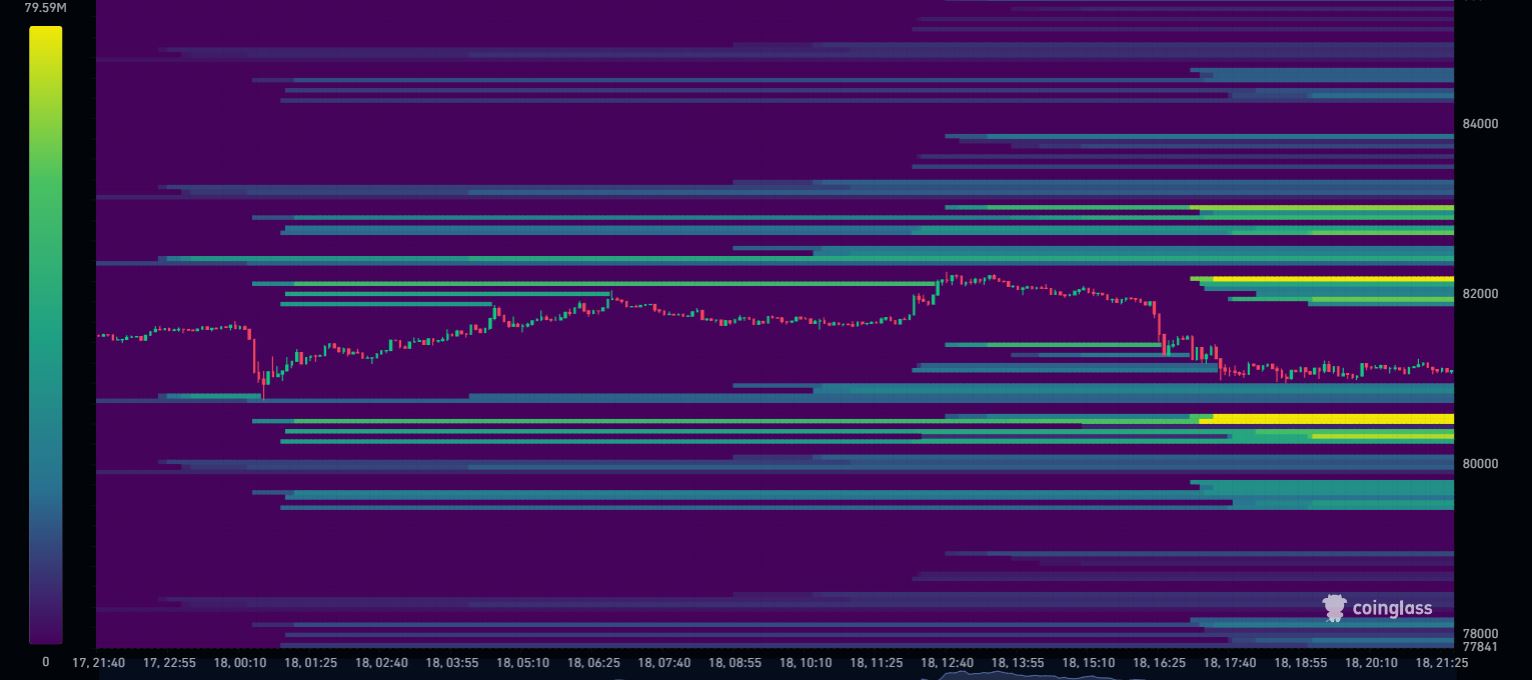
CoinGlass数据显示,过去24小时内加密市场总清算额达3.521亿美元,环比增长67%。其中,与AI芯片相关的合约清算占3380万美元,主要源于多头仓位平仓。半导体类ETF SOXL单日损失1305万美元,SanDisk相关合约亏损约1198万美元。
比特币报价约为80,996美元,接近80,862美元的关键多头清算位,附近聚集约4639万美元多头头寸。以太坊则处于2,372美元水平,略高于2,354美元的密集风险区,关联2598万美元多头持仓。此类集中区域易引发连锁反应,推动价格加速波动。
历史模式失效,选举后回报难以预测
Ali Charts整理的选举后一个月收益率显示:2010年+30.91%,2014年+6.61%,而2018年和2022年分别录得-47.13%与-18.15%。自2014年后,负收益频现,说明历史规律已发生结构性转变。
四次周期提供的参考有限,且衡量标准为月度回报,缺乏持续预测能力。2026年选举尚无先例可循,叠加利率、企业盈利、地缘冲突等多重变量,选举本身影响力正被稀释。
值得注意的是,比特币全天候交易特性使其成为周末风险偏好的风向标。然而,平静的周日行情并不预示周一股市将回暖,两者波动逻辑可能错位。
波动率指标分道扬镳,风险预期独立演化
尽管周五VIX跳升,但衡量比特币未来30天波动预期的BVIV指标仍维持在40%以下,仅微跌1%。二者追踪不同资产、时间框架与风险维度,说明加密市场波动未必随股市恐慌同步变化。
这些指标反映的是对未来不确定性的定价,而非实际价格波动。因此,一个市场的缓和无法证明另一个市场安全。投资者需警惕单一信号误导。
“黑色星期一”纪念日虽被提及,但1987年的股灾与当前环境不可类比——彼时比特币尚未诞生。如今的市场结构、工具与参与者均截然不同,历史事件不具备直接参照意义。
声明:本站所有文章内容,均为采集网络资源,不代表本站观点及立场,不构成任何投资建议!如若内容侵犯了原著者的合法权益,可联系本站删除。