
摘要:对冲基金巨头保罗·蒂格·琼斯警告,2027年将成为美股二十多年来最严峻考验年份,主因是科技股IPO潮与联邦赤字问题。他预计市场将面临供应过剩与资金错配冲击,并押注全年做空。尽管其观点引发争议,但当前市场已现分化迹象。
币圈界报道:
琼斯预判2027年为股市四十载最大压力测试
亿万富翁对冲基金经理保罗·蒂格·琼斯指出,自2027年1月起,美国股市或将迎来近三十年来最严酷的年度挑战。他强调,这一年的股票市场将“极其艰难”,核心动因包括大型科技企业即将集中释放的新股供给,以及长期积累的联邦预算赤字无法通过政治机制自我纠正。
传奇交易者:从1987股灾到现代宏观博弈
现年72岁的琼斯于1980年创立Tudor Investment Corporation,其职业生涯始于纽约棉花交易所,在资深交易员埃利·塔利斯指导下从事期货交易。据《福布斯》披露,该公司目前管理资产规模约170亿美元,总部位于康涅狄格州斯坦福。
他因精准预见1987年股灾而闻名全球。当时他与副手彼得·博里什通过对比1929年大崩盘前的市场特征,判断出系统性风险逼近,并提前布局做空。该策略在10月19日“黑色星期一”中奏效——道指单日暴跌22.6%,而Tudor基金实现约1亿美元盈利,扣除费用后全年回报率高达126%。
《福布斯》估算其个人财富达81亿美元,主要来自利率与货币市场的宏观交易。1988年,他联合创办“罗宾汉基金会”,致力于缓解纽约地区贫困问题,成为华尔街慈善传统的象征性机构。
他持续保持市场影响力,因其曾亲历泡沫周期两端。近期,他将当前市场情绪与1999年互联网泡沫相类比,同时坦承曾在2025年5月误判底部,高估了进一步下行空间。
供需失衡:牛市尾声的结构性逆转
琼斯的核心逻辑聚焦于资本流动中的供需关系转变。他指出,在过去四年牛市期间,企业回购与并购有效压缩了流通股数量,形成支撑股价的“减供效应”。然而,这一趋势正面临根本性逆转。
“你可能目睹了自2002年以来最负面的资金流向图景。”他断言。
他列举了Anthropic、OpenAI等人工智能企业的首次公开募股计划,以及SpaceX近期完成的大规模融资案例,认为这些将触发新一轮股权供给浪潮。当更多证券追逐有限资金池时,价格通常承压。
他将此与1998至2002年互联网泡沫时期直接关联:“那几年充斥着密集发行与上市解禁,正是做空的黄金窗口。”他认为,首个关键节点或将在数周内显现——Anthropic的IPO最早将于11月启动。
尽管看好Anthropic上市表现,他仍对后续连锁反应忧心忡忡。“我认为OpenAI的表现很大程度取决于前者成败。”他坦言,“但更深层担忧在于锁定期结束后的抛售压力。”
“内部人员无法预知一年后的业务前景,最终会选择退出。”他表示,“我肯定会分散持仓,也会减少持有。”因此,他坚信将出现大规模卖出行为。
“我会全年度做空,”他明确表态,“因为整体缺乏真实价值支撑。”
财政赤字困境与60-40的风险概率
琼斯将美国财政赤字扩张视为另一重大隐患。他认为,除非市场施加足够压力,否则政客不会主动推动税收上调或支出削减。
“只要不被逼上墙角,我们永远无法解决赤字问题。”他比喻称,这将重演2008年金融危机后通过TARP(问题资产救助计划)被动应对的路径——唯有危机迫使决策层行动。
面对是否已进入临界点的问题,他给出60%可能性的答案:“如果用枪指着我的头让我选,我会说,我们确实在这条路上。”
此外,他持有石油多头头寸,预期中期选举后油价将上涨20至25美元。对此,他指出:“这对股市来说是典型的反向信号。”
市场现实:牛市延续下的隐忧浮现
琼斯正在押注一场历史性行情的反转。截至周一,本轮牛市已进入第四年,标普500指数较2022年10月低点上涨近120%,纳斯达克指数同期涨幅约163%。
然而,收益分布极不均衡。道指涨幅相对温和,而科技股占标普500权重接近四成,使整体指数高度暴露于人工智能相关资产波动风险之中。
本月初,标普500收于7,818.95点,纳斯达克指数达27,599.79点,双双刷新纪录。但本周出现转折:周五纳斯达克下跌2.1%至26,140.03点,标普500跌1.1%至7,659.44点,道指微跌0.3%至52,002.41点,科技股抛售拖累大盘。
周度数据显示,纳斯达克录得4.5%跌幅,为6月下旬以来最差一周;标普500下挫约2%;道指则逆势收涨0.7%。目前,纳斯达克距离历史高点回落5.3%,标普500仅低2%。
这种分化揭示深层变化:推动多年牛市的AI资金正在撤离,投资者对部分基础设施公司债务水平日益警惕,而基本面稳健板块表现相对坚挺。
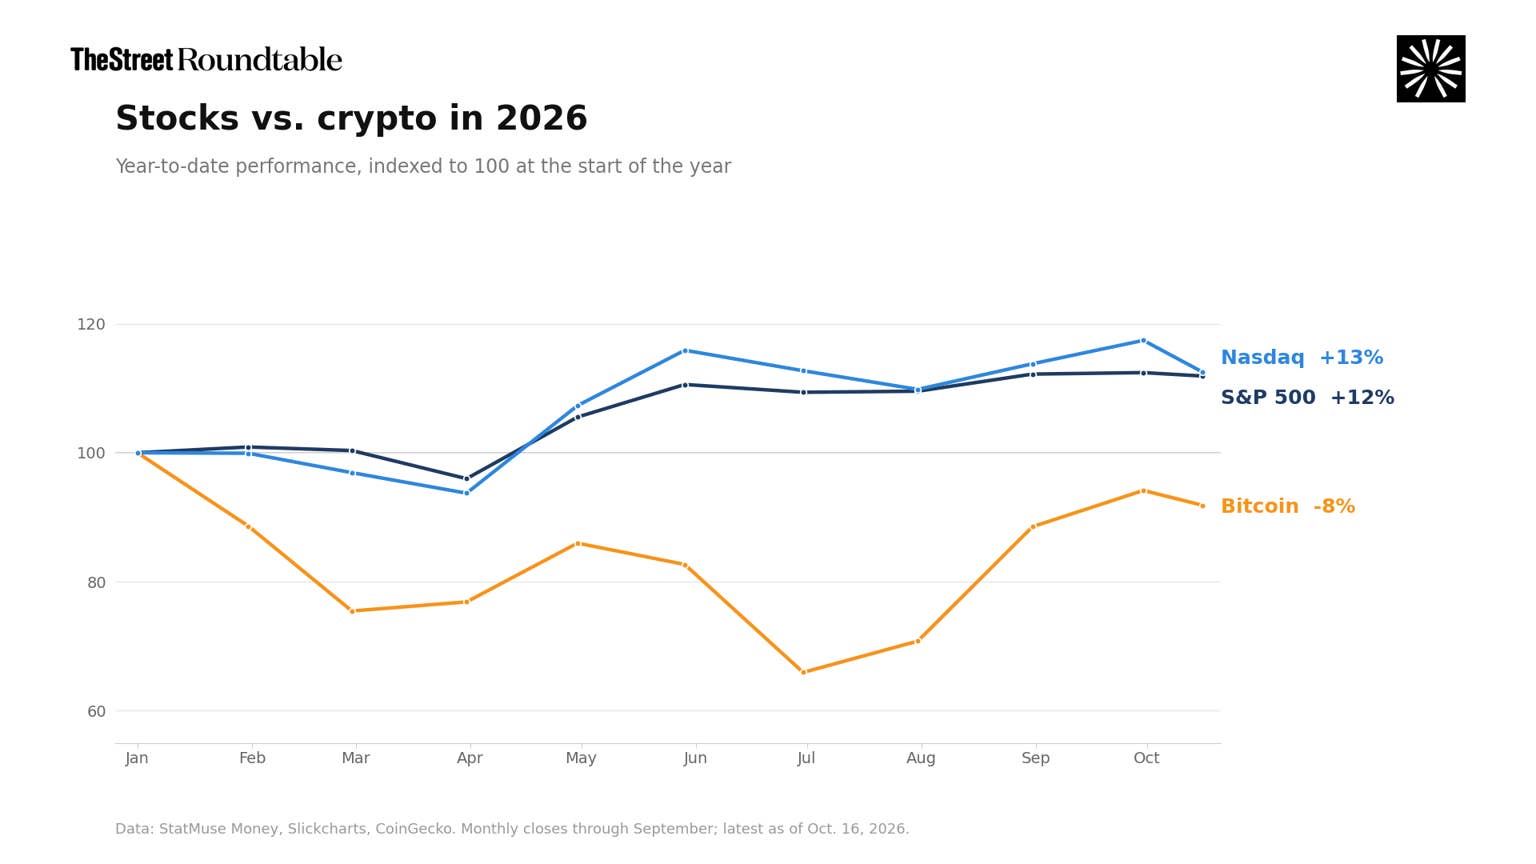
即便经历回调,2026年三大指数仍录得可观增长。截至周五收盘,标普500年涨幅11.9%,纳斯达克达12.5%,道指上涨8.2%。
历史数据提供温和视角。Truist首席投资官基思·勒纳研究显示,自1950年代以来,本轮为第11轮牛市。在达到第五年的牛市中,平均涨幅12%,中位数15%。即使琼斯预测成真,牛市末期往往仍能回馈坚持者。
反对声音:泡沫论并非共识
投资者戴夫·埃利森提出异议。他认为,当前融资企业相较1999年更具盈利能力与财务韧性,且市场早已消化高利率与赤字担忧,这种普遍悲观反而构成潜在乐观催化剂。
“每个人都已焦虑于通胀、利率和债务。”他说,“这堵‘忧虑之墙’恰恰是推动牛市的动力。”
加密市场映射:稀缺性能否抵御系统性冲击?
与股票市场相比,加密资产并未迎来丰收年。截至上周五,比特币价格约为81,500美元,2026年累计下跌约8%,远低于去年10月创下的历史峰值。同期,标普500上涨近12%,纳斯达克指数升幅达12.5%。
全年走势呈现剧烈震荡:从去年10月约126,000美元高位回落至6月不足59,000美元,本月回升至86,000美元以上,本周再度随股市回落。
琼斯本人并非加密怀疑论者。他在4月播客中称比特币为“无可争议的最佳抗通胀工具”,推崇其2100万枚固定上限优于黄金,并在第二季度增持贝莱德现货比特币ETF头寸。
他的核心逻辑是:新股泛滥将冲击股市,而具备硬性供给上限的资产则成为避风港。但现实是,加密资产始终作为风险资产定价,科技股走弱时同步下跌。若2027年股市遭遇深度调整,比特币亦难独善其身,其稀缺性优势或在抛售潮中被暂时压制。
声明:本站所有文章内容,均为采集网络资源,不代表本站观点及立场,不构成任何投资建议!如若内容侵犯了原著者的合法权益,可联系本站删除。