
摘要:迈克尔·塞勒提出2035年前将现比特币“淘金热”,通过发行优先股构建稳定收益体系。其策略依赖庞大储备与现金流管理,但高股息率背后仍面临市场波动与提款机制挑战。
币圈界报道:
2035年比特币金融跃迁:塞勒的收益模型与现实检验
在币安专访中,迈克尔·塞勒预测2035年前将见证比特币市场的结构性变革,即所谓的“淘金热”。他指出,随着区块奖励持续减半,新供应量趋近极限,需求端的金融工具扩张将成为支撑价格的核心动力。其主导的Strategy公司已通过发售优先股(STRC)实现初步实践,为未来更大规模的资本结构转型提供可观察样本。
供应趋缓驱动需求重构,金融工具填补缺口
塞勒认为,当约99%的比特币总量被开采后,新增供给将几乎停滞。每四年一次的减半机制使矿工激励逐步下降,但这并不意味着流通量减少——现有持币者的行为仍决定市场流动性。真正决定价格上行的关键,在于能否建立足够强劲的需求,以吸收存量供给。为此,他强调金融产品的演进将超越单纯的价格敞口,形成对冲、借贷与分红等多元参与路径。
2035节点的战略意义:从开采周期到金融周期
选择2035年作为关键时间锚点,源于该年份预计接近比特币总供应上限的实现。尽管开采速度放缓,但交易流转不会停止。因此,真正的变局不在于“是否还有新币”,而在于“谁在持有、如何使用”。若金融市场能有效吸纳这些存量资产,并创造可持续回报机制,则当前阶段或正处一场以制度设计为核心的新型淘金期。
锁定收益偏好者:从ETF到抵押贷款的全链条布局
塞勒的愿景涵盖多重金融形态:包括允许间接持有比特币的交易所交易基金(ETF)、以比特币为抵押的信贷服务,以及面向机构和散户的收益证券。其中,优先股成为连接资本与资产的核心载体。这类产品吸引的是追求定期现金流而非价格波动的投资者,从而降低市场情绪对资金流动的影响。
STRC本质:无担保的权益主张而非抵押凭证
通过类比航空业——将比特币比作战斗机,而STRC则如客机——塞勒试图传达一种稳定的收入预期。然而,实际权利结构显示,STRC持有人仅享有公司剩余资产的优先求偿权,不对应特定比特币的所有权,也不具备任何担保债权性质。其价值依赖于公司的整体财务状况与分红决策,而非底层资产的直接质押。
支付机制的现金压力测试:12%股息背后的现实约束
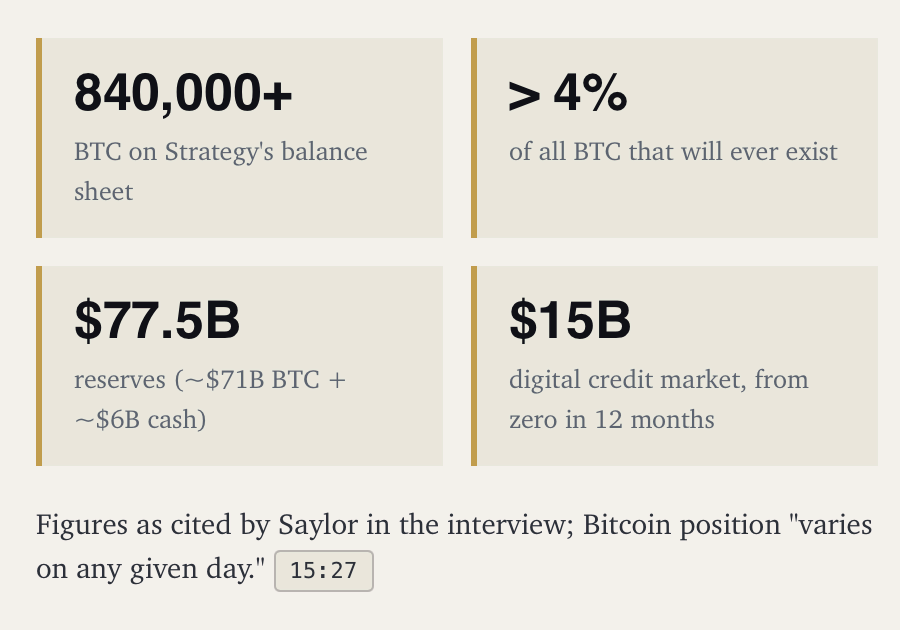
以12%年股息率为例,若发行10亿美元优先股,每年需准备1.2亿美元现金用于分配。这一数额必须由真实可用资金支持,而非依赖比特币升值带来的账面收益。截至9月28日,公司已设立50.2亿美元美元储备及10亿美元现金,期间动用2210万美元支付股息。同时,普通股销售所得被用于购买比特币并回购优先股,体现多目标资本配置的复杂性。
高收益率≠高回报:动态调整中的风险揭示
STRC公布的12%年化收益率基于100美元声明金额,但实际回报取决于买入价格与未来分红政策。该比率每月审查,且不保证支付。此外,公司提议改为每日累计股息支付,虽提升资金到账效率,却未改变年度总额。投资者需警惕名义收益率与真实回报之间的错配,尤其在市场下行时,股价下跌可能抵消分红优势。
稳定代币设想:收益与提款能力的双重考验
塞勒构想一种挂钩美元、支付6-7%收益的数字代币,服务于不愿承担价格波动的用户。此类产品成功前提在于具备即时赎回能力,不能依赖二级市场交易。一旦出现流动性紧张,延迟兑付将严重影响用户体验。因此,储备资产的稳定性与责任主体的清晰界定,是此类产品可行性的核心门槛。
若比特币价格回落,投资者信心减弱,可能导致证券认购萎缩。此时,公司既面临资产贬值,又面临融资困难。虽然现金储备提供缓冲,但其可持续性取决于覆盖周期长度。能否在低谷期维持支付而不耗尽缓冲,远比单纯扩大持仓更具说服力。真正验证塞勒模式可行性的,将是下一个完整市场周期中的表现。
声明:本站所有文章内容,均为采集网络资源,不代表本站观点及立场,不构成任何投资建议!如若内容侵犯了原著者的合法权益,可联系本站删除。