
摘要:随着主要经济体债务水平突破历史峰值,市场关注比特币是否能在高负债环境下脱颖而出。尽管长期稀缺性叙事增强,但短期利率上升与流动性收紧可能压制其表现,形成复杂博弈。
币圈界报道:
主权债务攀升背景下的比特币前景研判
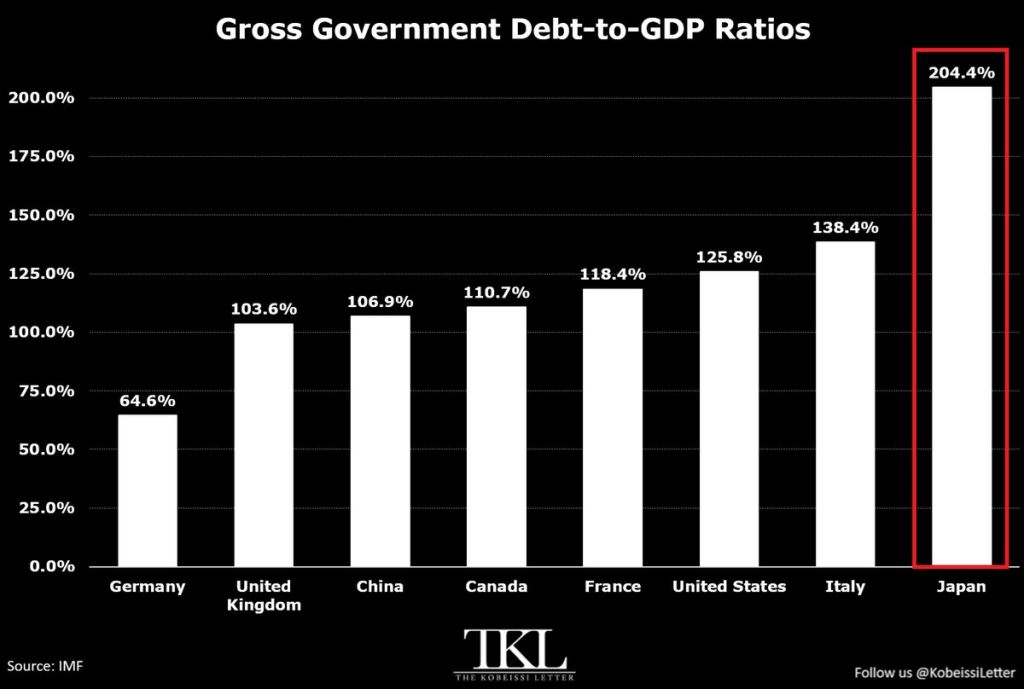
当前全球主要发达经济体的公共债务规模已远超十年前的警戒线。根据国际货币基金组织(IMF)最新数据,日本政府债务占GDP比重接近204.4%,意大利达138.4%,美国为125.8%,法国逼近118.4%,加拿大约110.7%,中国为106.9%,英国则达到103.6%。相比之下,德国的债务水平相对较低,约为64.6%。
财政压力与融资成本同步走高
在巨额债务积累的同时,各国借贷成本正持续上行。这一趋势不仅反映在财政赤字扩大,也源于对基础设施、国防以及人工智能等前沿领域的大规模资本投入需求。美联储与欧央行的政策调整进一步推高了长期国债收益率,使得主权融资成本显著增加。
债务可持续性的临界点正在逼近
单纯高负债并不必然引发危机,真正的风险在于再融资利率大幅跃升。一旦政府需以远高于当前水平的利率滚动巨量债务,财政压力将急剧放大。例如,美国联邦债务预计在2026年达到约40万亿美元,年度利息支出或将突破1.36万亿美元。与此同时,法国10年期国债收益率已触及24年来的最高水平,凸显偿债压力加剧。
比特币的双重影响机制解析
比特币具备固定的2100万枚供应上限,其发行节奏由代码预设,完全独立于政府财政状况。因此,当主权债务扩张导致货币贬值预期升温时,比特币作为非主权、稀缺资产的吸引力有望提升。
然而,短期内大规模债务发行可能推升无风险利率,收紧整体金融环境。这使得投资者更倾向持有国债等安全资产,从而抑制对高波动性资产如比特币的需求。今年当美国10年期收益率向5%区域逼近时,比特币即出现明显回调,印证了这一逻辑。
加密市场的分化格局显现
比特币是唯一拥有明确供应上限且去中心化的主流数字资产,其货币政策清晰可预测。相比之下,多数山寨币存在通胀型代币模型、集中控制或可变供给机制,难以复制比特币的“抗通胀”叙事。
若未来因债务压力迫使央行转向宽松,整个加密市场或迎来修复机会;但若央行持续加息以应对通胀和债务负担,流动性紧缩将首当其冲打击高风险的替代币种。因此,全球债务问题虽强化比特币的长期价值主张,但在短期内仍构成下行压力。
声明:本站所有文章内容,均为采集网络资源,不代表本站观点及立场,不构成任何投资建议!如若内容侵犯了原著者的合法权益,可联系本站删除。